প্রোটিন পাউডার মানেই পানীয় নয়। দুধ বা জলের সঙ্গে মিশিয়ে খাওয়া হলেও বিক্রির সময় সেটি যে অবস্থায় থাকে, কর নির্ধারণ হবে সেই ভিত্তিতেই। এমনই গুরুত্বপূর্ণ রায় দিয়েছে সুপ্রিম কোর্ট। আদালতের স্পষ্ট বক্তব্য, কোনও পণ্য পরে কী ভাবে ব্যবহার করবেন ক্রেতা, তা দেখে তার করের শ্রেণি ঠিক করা যাবে না। বিক্রির সময় পণ্যটি আসলে কী, সেটিই দেখতে হবে।
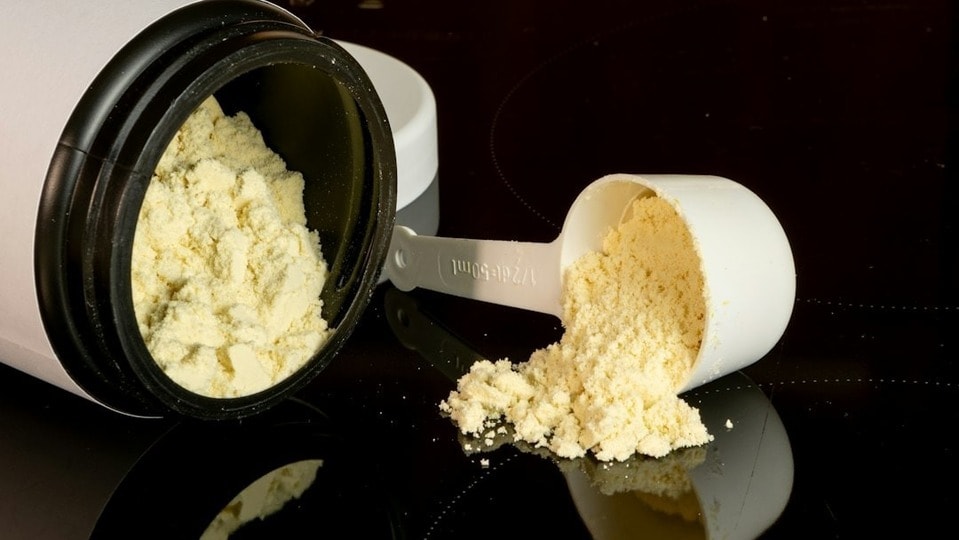
এই মামলার কেন্দ্র ছিল ক্যাডিলা হেলথ কেয়ার লিমিটেডের দুটি পণ্য। নাম জিআরডি পাউডার এবং জিআরডি মিক্স। মধ্যপ্রদেশের কর দফতর এই পণ্যগুলিকে নন অ্যালকোহলিক ড্রিঙ্কস অ্যান্ড বেভারেজেস বা অ্যালকোহলবিহীন পানীয় হিসেবে ধরতে চেয়েছিল। সে ক্ষেত্রে করের হার হত ১০ শতাংশ। কিন্তু সংস্থার দাবি ছিল, পণ্যগুলি গুঁড়ো এবং বিস্কুটের আকারে বিক্রি হয়। তাই এগুলিকে অন্য পণ্যের সাধারণ শ্রেণিতে রাখা উচিত। সেই ক্ষেত্রে করের হার ছিল ৮ শতাংশ।
বিতর্কের মূল জায়গা ছিল আরও সহজ। প্যাকেটের ভিতরে পাউডার থাকলে সেটিকে কি পানীয় বলা যায়? কর দফতরের যুক্তি ছিল, প্যাকেটের গায়ে এবং ব্যবহারের নির্দেশিকায় বলা হয়েছে, ওই পণ্য দুধ বা জলের সঙ্গে মিশিয়ে খেতে হবে। তাই শেষ পর্যন্ত সেটি পানীয় হিসেবেই ব্যবহার হয়। সেই কারণে বেশি হারে কর বসানোর দাবি করা হয়েছিল।
কিন্তু সেই যুক্তি মানেনি সুপ্রিম কোর্ট। বিচারপতি মনমোহন এবং বিচারপতি অরুণ পাল্লির বেঞ্চ বলেছে, কর নির্ধারণের সময় পণ্যটি বিক্রির মুহূর্তে যে অবস্থায় রয়েছে, সেটাই গুরুত্বপূর্ণ। পরে ক্রেতা সেটিকে কী ভাবে ব্যবহার করবেন, তা দিয়ে করের শ্রেণি বদলানো যাবে না।
আদালত আরও একটি গুরুত্বপূর্ণ উদাহরণ দিয়েছে। একটি প্রোটিন পাউডার দুধ বা জলের সঙ্গে মিশিয়ে পানীয় তৈরি করা যেতে পারে। আবার একই পাউডার দিয়ে দুধের তৈরি মিষ্টিও বানানো সম্ভব। তাই শুধু একটি সম্ভাব্য ব্যবহারের ভিত্তিতে সেটিকে পানীয় বলা যায় না। আদালতের মতে, কর আধিকারিকদের দেখতে হবে বিক্রেতা আসলে কী পণ্য সরবরাহ করছেন।
{{/usCountry}}আদালত আরও একটি গুরুত্বপূর্ণ উদাহরণ দিয়েছে। একটি প্রোটিন পাউডার দুধ বা জলের সঙ্গে মিশিয়ে পানীয় তৈরি করা যেতে পারে। আবার একই পাউডার দিয়ে দুধের তৈরি মিষ্টিও বানানো সম্ভব। তাই শুধু একটি সম্ভাব্য ব্যবহারের ভিত্তিতে সেটিকে পানীয় বলা যায় না। আদালতের মতে, কর আধিকারিকদের দেখতে হবে বিক্রেতা আসলে কী পণ্য সরবরাহ করছেন।
{{/usCountry}}এই রায়ের আরও একটি দিক গুরুত্বপূর্ণ। আদালত মনে করিয়ে দিয়েছে, কর সংক্রান্ত আইন খুব কঠোর ভাবে ব্যাখ্যা করতে হয়। আইনে যা স্পষ্ট ভাবে বলা রয়েছে, তার বাইরে গিয়ে কোনও নতুন অর্থ দাঁড় করানো যাবে না। পণ্যের শেষ ব্যবহারকে সামনে রেখে বেশি কর চাপানোও তাই ঠিক নয়।
এর ফলে ক্যাডিলার পক্ষেই রায় গেল। মধ্যপ্রদেশ হাই কোর্ট আগে যে সিদ্ধান্ত দিয়েছিল, সুপ্রিম কোর্ট সেটিই বহাল রাখল। কর দফতরের করা আপিল খারিজ হয়ে গেল। জিআরডি পাউডার এবং জিআরডি মিক্সকে ১০ শতাংশ হারে পানীয় কর দেওয়ার দাবি মানল না দেশের শীর্ষ আদালত।
এই রায়ের প্রভাব শুধু একটি সংস্থার দুই পণ্যে সীমাবদ্ধ থাকবে না। গুঁড়ো খাবার, হেলথ সাপ্লিমেন্ট এবং একই ধরনের পণ্যের কর নির্ধারণেও এই যুক্তি গুরুত্বপূর্ণ হয়ে উঠতে পারে। অর্থাৎ প্যাকেটের ভিতরে যা আছে, করও মূলত তার ভিত্তিতেই। ক্রেতা পরে তার সঙ্গে দুধ মেশালেন, জল মেশালেন, না অন্য কোনও খাবারে ব্যবহার করলেন, সেই সিদ্ধান্ত আর করের হিসাব বদলাবে না। সোজা কথায়, সুপ্রিম কোর্টের বার্তা একটাই। পাউডার বিক্রি হলে পাউডার হিসেবেই কর। রেডি টু ড্রিঙ্ক পানীয় বিক্রি হলে তবেই পানীয়ের কর।