E-Paper


Investing tips : రూ. 1కోటి పెట్టుబడి పెట్టాలా? మీ వయస్సుకు తగ్గ బెస్ట్ ఇన్వెస్ట్మెంట్ ప్లాన్ ఇవి..
చేతిలో రూ. 1 కోటి ఉంటే సరికొత్త కారు కొనాలని, ఇల్లు అప్గ్రేడ్ చేయాలని అనిపించడం సహజం. అయితే వయస్సు, కుటుంబ బాధ్యతలు, ఆర్థిక లక్ష్యాలకు అనుగుణంగా ఆ డబ్బును వ్యూహాత్మకంగా మదుపు చేస్తేనే జీవితాంతం ఆర్థిక భద్రత లభిస్తుంది. మరి రూ. 1కోటిని వయస్సుకు తగ్గట్టు ఎలా ఇన్వెస్ట్ చేయాలి? ఇక్కడ తెలుసుకోండి..

 Prefer HTon Google


చేతిలో కోటి రూపాయల కార్పస్ జమ కాగానే ఎవరికైనా ఆనందంతో పాటు విలాసవంతమైన జీవితాన్ని గడపాలనే కోరికలు కలగడం సహజం. కొత్త కారు కొనుగోలు, ఇల్లు రీమోడలింగ్, విదేశీ పర్యటనలు వంటి ఆలోచనలు వరుస కడతాయి. కానీ, స్పష్టమైన ప్రణాళిక లేకుండా ఆ డబ్బును వాడటం మొదలుపెడితే ఎంత పెద్ద మొత్తమైనా ఇట్టే కరిగిపోతుంది. ఆ తర్వాత బాధపడక తప్పదు! భవిష్యత్తు కోసం ఇన్వెస్ట్మెంట్స్ గురించి కూడా ఆలోచించాలి.
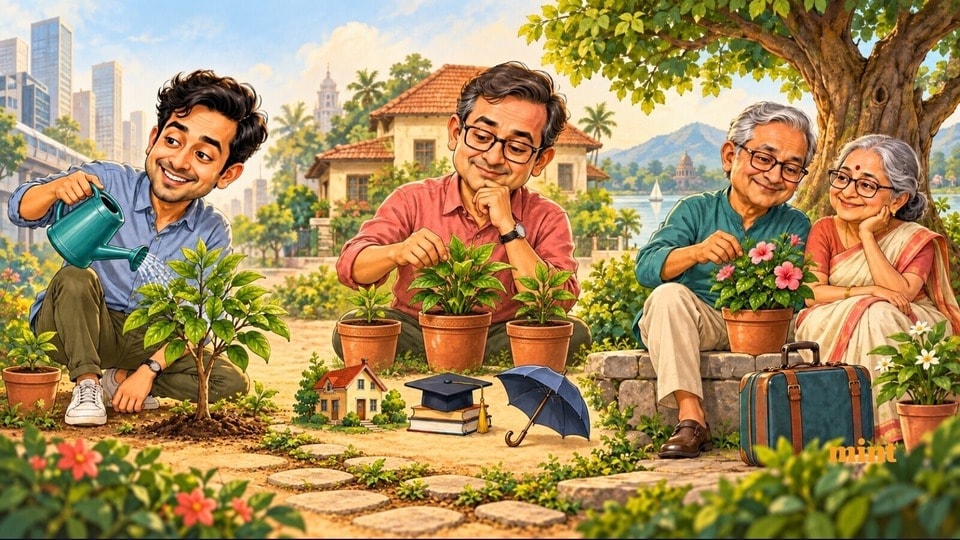
అయితే, ఒకే తరహా ఇన్వెస్ట్మెంట్ ప్లాన్ అందరికీ సరిపోదు. 25 ఏళ్ల యువకుడికి ఉన్న ఆర్థిక ప్రాధాన్యతలు, 60 ఏళ్ల రిటైర్డ్ వ్యక్తికి ఉండే అవసరాలు వేర్వేరుగా ఉంటాయి. 'మై ఫైనాన్షియల్ పేజెస్' వ్యవస్థాపకులు, ప్రముఖ ఫైనాన్షియల్ ప్లానర్ లక్ష్మీపతి యెలం ప్రకారం.. పెట్టుబడుల జోలికి వెళ్లే ముందే మన అవసరాలు (నీట్స్), కోరికలు (వాంట్స్), కలలు (డ్రీమ్స్) ఏంటో పక్కాగా తెలుసుకోవడం చాలా ముఖ్యం.
ముందుగా వాయిదా వేయడానికి వీలులేని గృహ ఖర్చులు, ఈఎంఐలు, వైద్య అత్యవసరాలు, పిల్లల చదువుల ఖర్చులను జాబితా చేయాలి. అనూహ్యంగా వచ్చే ఖర్చుల కోసం అత్యవసర నిధిని పక్కన పెట్టాలి. ఆ తర్వాతే మిగిలిన మొత్తాన్ని వయస్సు, రిస్క్ తీసుకునే సామర్థ్యాన్ని బట్టి మదుపు చేయాలి.
25 నుంచి 40 ఏళ్ల వయస్సు: సంపద సృష్టికి సరైన సమయం!
ఈ వయస్సులో ఉన్నవారికి రిటైర్మెంట్కు ఇంకా దశాబ్దాల సమయం ఉంటుంది. కాబట్టి మార్కెట్ హెచ్చుతగ్గులను తట్టుకుని దీర్ఘకాలంలో సంపదను పెంచుకునే అవకాశం ఎక్కువ.
పన్నులు పోను ఉన్న రూ. 1 కోటిని ఈ కింది విధంగా విభజించవచ్చు:
రూ. 65 లక్షలు: ఎక్కువ రాబడినిచ్చే విభిన్న ఈక్విటీ మ్యూచువల్ ఫండ్లలో పెట్టుబడి పెట్టాలి. మార్కెట్ పతనమైనప్పుడు నష్టపోకుండా ఉండేందుకు ఒకే ఫండ్లో కాకుండా వేర్వేరు రంగాల్లో విస్తరించాలి.
రూ. 20 లక్షలు: ఎమర్జెన్సీ అవసరాలు, త్వరలో రాబోయే పెద్ద ఖర్చుల కోసం సులభంగా ఉపసంహరించుకునే బ్యాంక్ డిపాజిట్లు లేదా లిక్విడ్ ఫండ్లలో ఉంచాలి.
రూ. 5 లక్షలు: సొంత వ్యాపార ఆలోచనలు లేదా నైపుణ్యాల పెంపు కోసం కేటాయించాలి.
రూ. 10 లక్షలు: కుటుంబ బాధ్యతలు, హెల్త్/లైఫ్ ఇన్సూరెన్స్ కవరేజ్, ప్రణాళికాబద్ధమైన వినోదాల కోసం ఉంచాలి.
41 నుంచి 55 ఏళ్ల వయస్సు: గ్రోత్, భద్రతల మధ్య సమతుల్యత!
ఈ దశలో ఆదాయం ఎక్కువగా ఉన్నప్పటికీ, పిల్లల ఉన్నత చదువులు, ఇంటి రుణాలు, వృద్ధులైన తల్లిదండ్రుల సంరక్షణ వంటి బాధ్యతలు పెరుగుతాయి. రిటైర్మెంట్ కూడా దగ్గరపడుతుండటంతో పెట్టుబడుల్లో పెద్ద తప్పులు చేయడానికి ఆస్కారం ఉండదు.
ఉదాహరణకు ఈ వయస్సులో కోటి రూపాయలను ఇలా ప్లాన్ చేయవచ్చు:
రూ. 55 లక్షలు: భవిష్యత్ గ్రోత్ కోసం ఈక్విటీ, హైబ్రిడ్ ఫండ్లలో మదుపు చేయాలి.
రూ. 20 లక్షలు: మూడేళ్లలోపు రాబోయే పిల్లల చదువుల ఖర్చుల కోసం డెట్ ఫండ్లు లేదా సురక్షితమైన డిపాజిట్లలో ఉంచాలి.
రూ. 15 లక్షలు: కుటుంబ అవసరాలు, అత్యవసర నిధి, కొత్త అవకాశాల కోసం కేటాయించాలి.
రూ. 10 లక్షలు: టర్మ్ ఇన్సూరెన్స్, పర్సనల్ ఖర్చుల కోసం పక్కన పెట్టాలి.
పిల్లలకు ఆర్థికంగా సహాయం చేయడం మంచిదే అయినా, సొంత రిటైర్మెంట్ కార్పస్ను దెబ్బతీసుకోకూడదు! ముందస్తు అంచనా లేకుండా పెద్ద మొత్తంలో గిఫ్ట్లు ఇవ్వడం లేదా పూచీకత్తులు ఉండటం ప్రమాదకరం.
55 ఏళ్లు దాటిన వారికి: కార్పస్ ఎక్కువ కాలం రావాలంటే..
ఉద్యోగ విరమణ సమయానికి వచ్చేసరికి పెట్టుబడులను కాపాడుకోవడం, స్థిరమైన నెలవారీ ఆదాయం పొందడంపైనే ప్రధాన దృష్టి ఉండాలి. ద్రవ్యోల్బణం వల్ల భవిష్యత్తులో ఖర్చులు పెరుగుతాయని గుర్తుంచుకోవాలి.
విశ్రాంత జీవితం కోసం కోటి రూపాయల పంపిణీ:
రూ. 40 లక్షలు: పెరుగుతున్న ద్రవ్యోల్బణాన్ని తట్టుకునేందుకు వీలుగా కొంత మొత్తాన్ని ఈక్విటీ లేదా హైబ్రిడ్ ఫండ్లలో ఉంచాలి.
రూ. 30 లక్షలు: నెలవారీ ఆదాయాన్ని అందించే ప్రభుత్వ బాండ్లు, సీనియర్ సిటిజన్ సేవింగ్స్ స్కీమ్, సురక్షిత బ్యాంక్ ఎఫ్డీలలో మదుపు చేయాలి.
రూ. 20 లక్షలు: హెల్త్ ఎమర్జెన్సీలు, ఆసుపత్రి ఖర్చుల కోసం తక్షణమే అందుబాటులో ఉండేలా ఉంచాలి.
రూ. 10 లక్షలు: ప్రయాణాలు, ఆధ్యాత్మిక పర్యటనలు, ఇతర వ్యక్తిగత ఆనందాల కోసం కేటాయించవచ్చు.
ఆర్థిక నిపుణుల సలహాలు, కుటుంబ పరిస్థితులను బట్టి ఈ నిష్పత్తిలో మార్పులు చేసుకోవచ్చు. పెళ్లి, అనారోగ్యం లేదా రిటైర్మెంట్ వంటి పెద్ద మార్పులు వచ్చినప్పుడు ఇన్వెస్ట్మెంట్ పోర్ట్ఫోలియోను సమీక్షించుకోవాలి.