చేతిలో క్రెడిట్ కార్డు ఉంటే చాలు.. అవసరమైనప్పుడు ఖర్చు చేసే వెసులుబాటు, సౌకర్యం దొరుకుతాయి. అయితే బిల్లు కట్టే సమయం వచ్చినప్పుడు పూర్తి మొత్తం కాకుండా కేవలం 'మినిమమ్ అమౌంట్ డ్యూ' (కనీస చెల్లింపు మొత్తం) కట్టి చేతులు దులుపుకునే అలవాటు చాలామందికి ఉంటుంది. తాత్కాలికంగా నగదు ఇబ్బంది నుంచి తప్పించుకునేందుకు ఇది సులువైన మార్గంగా కనిపించినా, దీర్ఘకాలంలో మిమ్మల్ని తీవ్రమైన అప్పుల ఊబిలోకి నెట్టి ఆర్థికంగా కుంగదీస్తుంది.
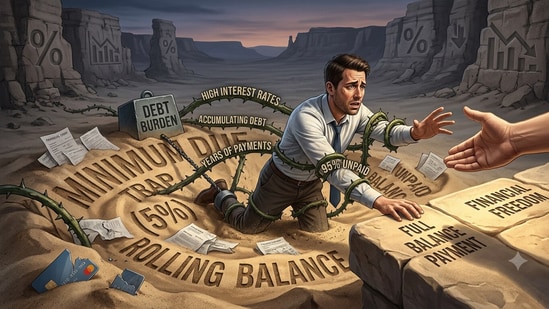
నిజానికి మినిమమ్ డ్యూ కట్టడం వల్ల ఆలస్య రుసుము (లేట్ పేమెంట్ ఛార్జీలు) తప్పించుకోవచ్చు. మీ ఖాతా గడువు మీరినట్లు (ఓవర్డ్యూ) నమోదు కాకుండా కాపాడుకోవచ్చు. కానీ దీనివల్ల మీ అసలు బకాయి మొత్తం ఏమాత్రం తగ్గదు. సాధారణంగా మొత్తం బిల్లులో దాదాపు 5 శాతాన్ని మినిమమ్ డ్యూగా నిర్ణయిస్తారు. అయితే కార్డు జారీ చేసే బ్యాంకులు, ఆర్థిక సంస్థల నిబంధనలను బట్టి ఈ లెక్కింపులో స్వల్ప మార్పులు ఉండవచ్చు. చెల్లించకుండా మిగిలిపోయిన బకాయిపై బ్యాంకులు భారీ వడ్డీని వసూలు చేస్తాయి. దీనికి తోడు మీరు మళ్లీ కొత్తగా చేసే కొనుగోళ్లు జతకలిసి అప్పుల భారం తడిసి మోపెడవుతుంది.
మినిమమ్ డ్యూ చెల్లించడం ఎందుకు ఖరీదైన వ్యవహారం?
కేవలం కనీస మొత్తం కట్టడం వల్ల వ్యక్తిగత ఆర్థిక ఆరోగ్యం ఎలా దెబ్బతింటుందో ఒక చిన్న ఉదాహరణ ద్వారా అర్థం చేసుకోవచ్చు. మీ క్రెడిట్ కార్డు బిల్లు రూ. 50,000 వచ్చిందనుకుందాం. ఇందులో 5 శాతం చొప్పున మినిమమ్ డ్యూ కేవలం రూ. 2,500 మాత్రమే చెల్లించాల్సి ఉంటుంది.
ఆ రూ. 2,500 కట్టేసి హమ్మయ్య అనుకుంటే పొరపాటే. ఎందుకంటే మిగిలిన రూ. 47,500 అలాగే ఉండిపోతుంది. ఆ బకాయి పూర్తిగా తీరేవరకు నిబంధనల ప్రకారం ఫైనాన్స్ ఛార్జీలు, వర్తించే పన్నులు, ఇతర అదనపు ఖర్చులు నిరంతరం పెరుగుతూనే ఉంటాయి. ఈ పరిస్థితిని జాగ్రత్తగా చక్కదిద్దకపోతే, ఆ తర్వాత మీరు కట్టే ప్రతి రూపాయిలో సింహభాగం అసలును తగ్గించడానికి బదులు వడ్డీలకే సరిపోతుంది. పాత బకాయిలు తీర్చకుండా కొత్త ఖర్చులు చేస్తూ పోతే, ఆ అప్పును నియంత్రించడం అసాధ్యంగా మారుతుంది.
ఈ అంశాన్ని జాగిల్ (Zaggle) వ్యవస్థాపకుడు, ఎగ్జిక్యూటివ్ ఛైర్మన్ రాజ్ పి. నారాయణం విశ్లేషించారు. "కేవలం మినిమమ్ డ్యూ చెల్లించడం వల్ల మీ ఖాతా సక్రమంగా ఉన్నట్లు కనిపిస్తుంది కానీ, అది కేవలం తాత్కాలిక ఊరట మాత్రమే తప్ప అప్పు తీర్చే ప్రణాళిక కాదు. ప్రతి బిల్లింగ్ సైకిల్లో పూర్తి బకాయిని చెల్లించినప్పుడే ఉత్తమ ఫలితాలు ఉంటాయి. అప్పుడే మీరు సంపాదించిన రివార్డులన్నీ మీకే దక్కుతాయి, పైసా వడ్డీ కూడా కట్టాల్సిన అవసరం ఉండదు" అని రాజ్ పి. నారాయణం పేర్కొన్నారు.
{{/usCountry}}ఈ అంశాన్ని జాగిల్ (Zaggle) వ్యవస్థాపకుడు, ఎగ్జిక్యూటివ్ ఛైర్మన్ రాజ్ పి. నారాయణం విశ్లేషించారు. "కేవలం మినిమమ్ డ్యూ చెల్లించడం వల్ల మీ ఖాతా సక్రమంగా ఉన్నట్లు కనిపిస్తుంది కానీ, అది కేవలం తాత్కాలిక ఊరట మాత్రమే తప్ప అప్పు తీర్చే ప్రణాళిక కాదు. ప్రతి బిల్లింగ్ సైకిల్లో పూర్తి బకాయిని చెల్లించినప్పుడే ఉత్తమ ఫలితాలు ఉంటాయి. అప్పుడే మీరు సంపాదించిన రివార్డులన్నీ మీకే దక్కుతాయి, పైసా వడ్డీ కూడా కట్టాల్సిన అవసరం ఉండదు" అని రాజ్ పి. నారాయణం పేర్కొన్నారు.
{{/usCountry}}"క్రెడిట్ కార్డును ఒక సౌకర్యవంతమైన సాధనంగానే వాడుకోవాలి. బడ్జెట్కు లోబడి ఖర్చు చేస్తూ గడువు తేదీలోగా పూర్తి బిల్లు చెల్లించేందుకు ప్రయత్నించాలి. ఒకవేళ చెల్లించడానికి మరికొంత సమయం అవసరమైతే, ఒక స్పష్టమైన చెల్లింపు ప్రణాళికను సిద్ధం చేసుకోవాలి. పాత బకాయిలు ఉన్నప్పుడు కార్డుపై కొత్త ఖర్చులు చేయడం ఆపేయాలి. కార్డు జారీ చేసే సంస్థగా మేము చెప్పేది ఒక్కటే.. మినిమమ్ డ్యూ అనేది అత్యవసర సమయాల్లో ఆదుకునే ఒక ప్రత్యామ్నాయంగానే చూడాలి తప్ప, దానిని ఒక అలవాటుగా మార్చుకోకూడదు" అని ఆయన స్పష్టం చేశారు. కాగా, జాగిల్ సంస్థ వినియోగదారుల చెల్లింపులు, క్రెడిట్ కార్డుల కోసం zagg.money ప్లాట్ఫామ్ను నిర్వహిస్తోంది.
మినిమమ్ డ్యూ ఉచ్చులో పడకుండా ఉండాలంటే?
మీ ఆర్థిక పరిస్థితి దెబ్బతినకుండా ఉండాలన్నా, క్రెడిట్ స్కోర్ భద్రంగా ఉండాలన్నా ప్రతి నెలా కనీస మొత్తం కట్టాలనే ఆలోచనను వదిలేయాలి. గడువు తేదీలోగా పూర్తి బకాయిని చెల్లించడాన్నే లక్ష్యంగా పెట్టుకోవాలి.
గడువు తేదీలను మర్చిపోకుండా ఉండేందుకు బ్యాంక్ ఖాతా నుంచి ఆటోమేటిక్ డెబిట్ సదుపాయాన్ని ఎంచుకోవడం, పేమెంట్ రిమైండర్లు పెట్టుకోవడం ఎంతో మంచిది. దీనివల్ల ఎప్పటికప్పుడు పూర్తి బిల్లు చెల్లించే వీలుంటుంది. ఒకవేళ అప్పులు తీర్చడం కష్టంగా మారితే, తక్షణమే ఆ క్రెడిట్ కార్డుతో కొత్త ఖర్చులు చేయడం పూర్తిగా నిలిపివేయాలి. ఆర్థిక నిపుణుల సలహా తీసుకుని ఉన్న బకాయిలను వీలైనంత త్వరగా తీర్చేందుకు ప్రాధాన్యం ఇవ్వాలి. క్రెడిట్ కార్డు మీ ఆర్థిక వెసులుబాటుకు అండగా నిలవాలే తప్ప, శాశ్వత అప్పులకు మూలంగా మారకూడదని ఎప్పటికీ గుర్తుంచుకోవాలి.
(గమనిక: ఈ కథనంలోని వివరాలు పాఠకుల సాధారణ అవగాహన కోసం మాత్రమే. కనీస చెల్లింపుల లెక్కింపు, వడ్డీ రేట్లు, వర్తించే ఛార్జీలు కార్డు జారీ చేసే బ్యాంకులను బట్టి మారుతుంటాయి. పూర్తి వివరాల కోసం మీ క్రెడిట్ కార్డు నియమ నిబంధనలను పరిశీలించండి.)