భారత రక్షణ రంగానికి చెందిన ప్రముఖ ప్రభుత్వ రంగ సంస్థ హిందుస్థాన్ ఏరోనాటిక్స్ లిమిటెడ్ (హెచ్ఏఎల్) షేర్లు స్టాక్ మార్కెట్లో మళ్లీ పరుగులు తీస్తున్నాయి. అంతర్జాతీయ ప్రముఖ బ్రోకరేజ్ సంస్థ జెఫ్రీస్ ఈ మల్టీబ్యాగర్ స్టాక్పై బలమైన విశ్వాసం వ్యక్తం చేసింది. ఈ కంపెనీ షేరుకు 'బై' (Buy) రేటింగ్ ఇస్తూ రూ.6,800 టార్గెట్ ప్రైస్ను ఖరారు చేసింది. ప్రస్తుత ట్రేడింగ్ ధరతో పోలిస్తే ఇది దాదాపు 43 శాతం లాభాలను అందించగలదని విశ్లేషించింది.
గత ఐదేళ్ల కాలంలో హెచ్ఏఎల్ షేరు రూ.699 నుంచి ఏకంగా రూ.4,670 స్థాయికి చేరి, ఇన్వెస్టర్లకు దాదాపు 600 శాతం భారీ రాబడిని అందించింది. బుధవారం ఉదయం మార్కెట్లు మందకొడిగా ప్రారంభమైనప్పటికీ హెచ్ఏఎల్ షేరు రూ.4,695 వద్ద గరిష్ఠ స్థాయిని తాకి దాదాపు 3 శాతం లాభాన్ని నమోదు చేసింది.
తేజస్ మార్క్-1ఏ డెలివరీలే ప్రధాన చోదక శక్తి
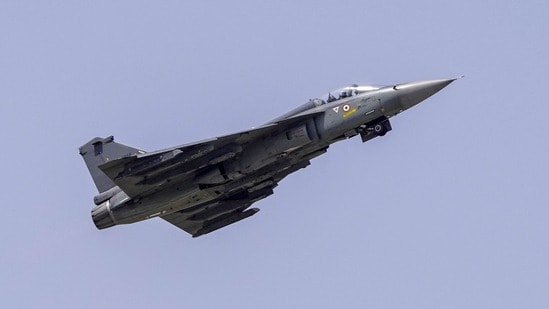
కంపెనీ నిర్మిస్తున్న తేజస్ మార్క్-1ఏ యుద్ధ విమానాల సరఫరా వేగవంతం కానుండటమే ఈ రీ-రేటింగ్కు ప్రధాన కారణమని జెఫ్రీస్ పేర్కొంది. సెప్టెంబర్ 18, 2026 నాటికి తేజస్ మార్క్-1 ట్రైనర్ ఎయిర్క్రాఫ్ట్ కాంట్రాక్ట్ను హెచ్ఏఎల్ విజయవంతంగా పూర్తి చేసింది. ఈ నేపథ్యంలో ప్రస్తుత సంవత్సరంలోనే తేజస్ మార్క్-1ఏ విమానాల డెలివరీలు ప్రారంభమవుతాయని సంస్థ సీఎండీ రవి కోట ధీమా వ్యక్తం చేశారు.
ప్రస్తుతం 24 ఎయిర్ఫ్రేమ్లు సిద్ధంగా ఉండగా, అమెరికాకు చెందిన జీఈ (GE) సంస్థ నుంచి 10 ఇంజన్లు అందాయి. వాటిని అమర్చడంతో విమానాల పరీక్షలు కూడా పూర్తయ్యాయి. జెఫ్రీస్ ఈ ఏడాది 5 విమానాల డెలివరీని మాత్రమే అంచనా వేయగా, కంపెనీ యాజమాన్యం ఏకంగా 10 విమానాలను అందించేందుకు సిద్ధంగా ఉందనే నమ్మకాన్ని కనబరిచింది. 2024 నుంచి ఎదురైన జాప్యం వల్ల హెచ్ఏఎల్ షేరు వ్యాల్యుయేషన్ కొంత తగ్గినప్పటికీ, భారత వైమానిక దళం (ఐఏఎఫ్) కనీసం ఒక విమానాన్ని స్వీకరించినా ఇన్వెస్టర్లలో నమ్మకం పెరిగి షేరు ధర గణనీయంగా పుంజుకుంటుందని జెఫ్రీస్ స్పష్టం చేసింది.
ఆర్డర్ బుక్లో తేజస్ మార్క్-1ఏ వాటా 43 శాతం
హెచ్ఏఎల్ మొత్తం ఆర్డర్ బుక్లో తేజస్ మార్క్-1ఏ విమానాల వాటానే 43 శాతంగా ఉంది. అందువల్ల ఈ ప్రాజెక్ట్ సమయానికి పూర్తి కావడం కంపెనీ ఆర్థిక ప్రగతికి అత్యంత కీలకం.
{{/usCountry}}హెచ్ఏఎల్ మొత్తం ఆర్డర్ బుక్లో తేజస్ మార్క్-1ఏ విమానాల వాటానే 43 శాతంగా ఉంది. అందువల్ల ఈ ప్రాజెక్ట్ సమయానికి పూర్తి కావడం కంపెనీ ఆర్థిక ప్రగతికి అత్యంత కీలకం.
{{/usCountry}}జెఫ్రీస్ నివేదిక ప్రకారం, ఈ రూ.6,800 టార్గెట్ ప్రైస్ అనేది సెప్టెంబర్ 2028 అంచనా ఆదాయంపై 35 రెట్ల ఈఆర్నింగ్స్ (PE) మల్టిపుల్కు సమానం. ఇది గతంలో నమోదైన గరిష్ఠ మల్టిపుల్ కంటే 33 శాతం తక్కువ. అలాగే మరొక రక్షణ రంగ దిగ్గజం భారత్ ఎలక్ట్రానిక్స్ (బీఈఎల్ - టార్గెట్ రూ.386) మల్టిపుల్ కంటే 13 శాతం డిస్కౌంట్లో ఉంది. రాబోయే నాలుగేళ్లలో కంపెనీ లాభాలు 1.8 రెట్లు పెరిగే అవకాశం ఉండటం, 22 శాతానికి పైగా ఈక్విటీ రాబడి (ROE), అప్పులు లేని బ్యాలెన్స్ షీట్ వంటి అంశాలు కంపెనీకి సానుకూలంగా ఉన్నాయి.
ప్రధాన రిస్క్ అంశాలు
కంపెనీ వృద్ధి పథంలో ఉన్నప్పటికీ రెండు ప్రధాన రిస్క్ అంశాలను జెఫ్రీస్ ప్రస్తావించింది.
- యుద్ధ విమానాల తయారీ, డెలివరీ ప్రక్రియలో ఏవైనా జాప్యాలు జరగడం.
- రక్షణ రంగంలో స్వదేశీకరణ (Indigenisation) ప్రాధాన్యం తగ్గడం.