E-Paper


Money saving tips : 2026లో అయ్యిందేదో అయ్యింది- ఈ టిప్స్తో 2027లోనైనా ఖర్చులు తగ్గించుకోండి..
2026 ముగింపు దశకు చేరుకుంటోంది! పండుగ షాపింగ్ అని, పుట్టిన రోజు పార్టీ అని చేసిన ఖర్చులను, అవసరం అనుకుని కొన్ని అనవసరమైన వస్తువులను చూసి బాధపడుతున్నారా. అయితే 2027లోకి ఆర్థికంగా బలంగా అడుగుపెట్టేందుకు ఏం చేయాలో ఇక్కడ తెలుసుకోండి..

 Prefer HTon Google


2026 నుంచి అయినా ఖర్చులు తగ్గించుకోవాలని, ఫైనాన్షియల్స్ సెట్ చేసుకోవాలని ప్లాన్ చేసి మిస్ అయ్యారా? దీపావళితో ముగిసిన పండుగ సీజన్లో ఇంకా ఎక్కువ ఖర్చు చేసేశారా? 2026లో అయ్యిందేదో అయ్యింది.. కనీసం 2027లోనైనా అనుకున్న ఫైనాన్షియల్ గోల్ రీచ్ అవ్వాలని అనుకుంటున్నారా?
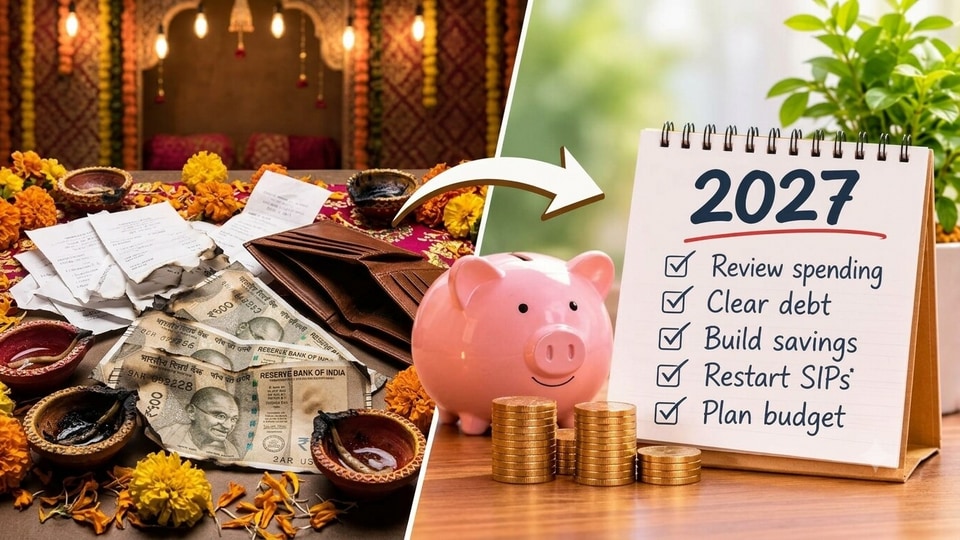
ఏడాది ముగింపు దశకు చేరుకుంటున్న ఈ తరుణంలో, మన ఖర్చులను ఒకసారి సమీక్షించుకోవడం ఎంతో అవసరం. అప్పులను అదుపులోకి తెచ్చి, ఆగిపోయిన పొదుపును తిరిగి పట్టాలెక్కించేందుకు ఇదే సరైన సమయం! కుటుంబ ఆర్థిక పరిస్థితిని చక్కదిద్దుకుని 2027లోకి ధీమాగా అడుగుపెట్టేందుకు ఆర్థిక నిపుణులు సూచిస్తున్న 5 కీలక మార్గాలను పరిశీలిద్దాం.
1. పండుగ ఖర్చులను మూడు రకాలుగా విభజించండి
అక్టోబర్, నవంబర్ నెలలకు సంబంధించిన బ్యాంక్ స్టేట్మెంట్లు, క్రెడిట్ కార్డు బిల్లులు, యూపీఐ లావాదేవీల చరిత్రను క్షుణ్ణంగా తనిఖీ చేయాలని ‘రుపీజీ’ డైరెక్టర్ శీర్షమ్ గుప్తా సూచిస్తున్నారు. మనం చేసిన ప్రతి ఖర్చును మూడు విభాగాలుగా వర్గీకరించాలి: అత్యవసరమైనవి, ఆనందం కోసం చేసినవి, అనవసరంగా ఖర్చు చేశామని బాధపడేవి.
అనవసరంగా ఖర్చు చేశామని భావించే విభాగాన్ని పరిశీలిస్తే, మన జేబుకు చిల్లు పెడుతున్న అలవాట్లు బయటపడతాయని ఇన్వెస్ట్మెంట్ ప్లాట్ఫామ్ ‘ట్రాక్’ సహ వ్యవస్థాపకుడు, సీఈవో వేదాంత్ గుప్తే తెలిపారు. ఫుడ్ డెలివరీ యాప్స్, నిమిషాల్లో సరుకులు తెచ్చే క్విక్-కామర్స్ కొనుగోళ్లు, వాడని ఓటీటీ సబ్స్క్రిప్షన్ల రూపంలో డబ్బు ఎలా వృథా అవుతుందో దీని ద్వారా సులభంగా గుర్తించవచ్చు.
"మీకు ఇకపై అవసరం లేని సబ్స్క్రిప్షన్లను వెంటనే రద్దు చేయండి. షాపింగ్ యాప్స్లో సేవ్ చేసి ఉన్న కార్డు వివరాలను తొలగించి, ప్రతి వారం ఐదు నిమిషాల పాటు మీ ఖర్చులను సమీక్షించుకోండి. నెల చివరిలో భారీ బిల్లులు పేరుకుపోకముందే అనవసర వ్యయాలను అడ్డుకునేందుకు ఇది తోడ్పడుతుంది," అని వేదాంత్ గుప్తే వివరించారు.
"సమయం ఆదా చేసుకునేందుకు, ఈ ఖర్చుల విశ్లేషణ కోసం చాట్జీపీటీ లేదా క్లాడ్ వంటి ఏఐ టూల్స్ సాయం కూడా తీసుకోవచ్చు," అని శీర్షమ్ గుప్తా పేర్కొన్నారు.
2. అధిక వడ్డీ అప్పులను ముందుగా వదిలించుకోండి..
అప్పులన్నింటిలోనూ క్రెడిట్ కార్డు బకాయిలు అత్యంత ప్రమాదకరమైనవి. వీటిపై వడ్డీ రేట్లు విపరీతంగా ఉంటాయి కాబట్టి, వీటిని తీర్చడానికే మొదటి ప్రాధాన్యం ఇవ్వాలని గుప్తే స్పష్టం చేశారు. కేవలం 'మినిమమ్ అమౌంట్ డ్యూ' (కనీస బకాయి) చెల్లిస్తూ పోతే, ఏళ్ల తరబడి అప్పుల ఊబిలో కూరుకుపోవడమే కాకుండా వడ్డీ భారం తడిసి మోపెడవుతుంది.
మీకున్న అన్ని రుణాలు, బకాయిలను వాటి వడ్డీ రేట్ల ఆధారంగా ఒక జాబితాగా రాయండి. ఇతర రుణాలకు కనీస వాయిదాలు చెల్లిస్తూనే, మీ వద్ద ఉన్న అదనపు డబ్బునంతా అత్యధిక వడ్డీ ఉన్న అప్పును తీర్చడానికి మళ్లించండి. ఆర్థిక పరిభాషలో దీనిని ‘అవలాంచ్ పద్ధతి’ అంటారు. ఇది మొత్తం వడ్డీ భారాన్ని గణనీయంగా తగ్గిస్తుంది.
లేదా మానసిక ఒత్తిడి తగ్గేందుకు అన్నింటికంటే చిన్న బకాయిని ముందుగా పూర్తిగా తీర్చేయడం కూడా మరో మంచి మార్గం.
"రెండు మూడు నెలల్లో క్రెడిట్ కార్డు బిల్లును పూర్తిగా కట్టలేని పరిస్థితి ఉంటే, దానిని తక్కువ వడ్డీ ఉండే ఈఎంఐలోకి మార్చుకోండి. లేదా తక్కువ వడ్డీకి లభించే పర్సనల్ లోన్ తీసుకుని కార్డు బకాయిని క్లోజ్ చేసి, ఆ కార్డు వాడకాన్ని తక్షణమే ఆపేయండి. అక్టోబర్లో ఆర్బీఐ రెపో రేటును పెంచింది. దీనివల్ల ఫ్లోటింగ్-రేట్ రుణాల వడ్డీలు మరింత భారంగా మారే అవకాశం ఉంది కాబట్టి, వీలైనంత త్వరగా అప్పులు తీర్చేయడం ఎంతో ఉత్తమం," అని శీర్షమ్ గుప్తా సలహా ఇచ్చారు.
3. ఎమర్జెన్సీ ఫండ్ని మళ్లీ నిర్మించుకోండి..
నెలవారీ ఖర్చులన్నీ పోగా మిగిలిన డబ్బును పొదుపు చేద్దామనే ఆలోచనను పక్కన పెట్టాలి. ఎమర్జెన్సీ ఫండ్ని ఒక తప్పనిసరి నెలవారీ బాధ్యతగా భావించాలి. ఆరు నెలల కుటుంబ ఖర్చులకు సరిపడా నిధి సమకూరే వరకు, చేతికి వచ్చే జీతంలో 15 నుంచి 20 శాతం మొత్తాన్ని అత్యవసర నిధికి కేటాయించాలని శీర్షమ్ గుప్తా సూచించారు.
ప్రారంభంలో 20 శాతం కేటాయించడం కష్టంగా అనిపిస్తే, 10 శాతంతో మొదలుపెట్టండి. ఏదైనా పాత ఈఎంఐ ముగిసినప్పుడు ఆ మొత్తాన్ని ఈ నిధికి జత చేయండి. ఈ డబ్బును ఎప్పుడైనా తక్షణమే తీసుకునేందుకు వీలుగా లిక్విడ్ ఫండ్స్, స్వీప్-ఇన్ ఫిక్స్డ్ డిపాజిట్లు లేదా అధిక వడ్డీ ఇచ్చే సేవింగ్స్ ఖాతాల్లో ఉంచాలి. స్టాక్ మార్కెట్ ఎంత ఆకర్షణీయంగా కనిపించినా, అత్యవసర నిధిని మాత్రం ఈక్విటీలలో ఎట్టి పరిస్థితుల్లోనూ పెట్టకూడదని ఆయన హెచ్చరించారు.
4. ఆగిపోయిన సిప్ పెట్టుబడులను పునఃప్రారంభించండి..
పండుగ ఖర్చుల కోసం మీ మ్యూచువల్ ఫండ్ సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్లను (సిప్) తాత్కాలికంగా నిలిపివేసి ఉంటే, అధిక వడ్డీ అప్పులు అదుపులోకి రాగానే వాటిని మళ్లీ ప్రారంభించండి. పెట్టుబడులు పెట్టడానికి మార్కెట్ పడిపోయే వరకు లేదా సరైన స్థాయికి వచ్చే వరకు వేచి చూడవద్దని వేదాంత్ గుప్తే పేర్కొన్నారు.
"మీ బడ్జెట్ అనుమతిస్తే గతంలో పెట్టినంత మొత్తంతోనే సిప్ కొనసాగించండి. ఒకవేళ ఆర్థికంగా కొంత ఇబ్బందిగా అనిపిస్తే, తక్కువ మొత్తంతో ప్రారంభించి 'స్టెప్-అప్ సిప్' ద్వారా ఏటా కొద్దికొద్దిగా పెంచుకుంటూ వెళ్లండి. గతంలో ఆగిపోయిన నెలలన్నింటికీ కలిపి ఒకేసారి పెద్ద మొత్తంలో పెట్టుబడి పెట్టాలని ప్రయత్నించడం చాలాసార్లు ప్రతికూల ఫలితాలను ఇస్తుంది," అని గుప్తే వివరించారు.
5. 2027 కోసం ఆచరణాత్మక బడ్జెట్ రూపొందించుకోండి
ఏ బడ్జెట్ అయినా నిరంతరం అనుసరించడానికి వీలుగా సరళంగా ఉండాలి. ఇందుకు '50-30-20 నియమం' చక్కటి పునాదిగా పనిచేస్తుంది. మీ ఆదాయంలో 50 శాతం నిత్యావసరాలకు, 30 శాతం వ్యక్తిగత కోరికలకు, 20 శాతం పొదుపు, పెట్టుబడులకు కేటాయించాలి. అయితే మీరు నివసించే నగరం, కుటుంబ బాధ్యతలు, ఆదాయ వ్యయాలకు అనుగుణంగా ఈ శాతాలలో మార్పులు చేసుకోవచ్చు.
2027లో వచ్చే పండుగలు, పెళ్లిళ్లు, విహారయాత్రల కోసం ఇప్పటి నుంచే ప్రణాళిక వేసుకోండి. ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని ప్రత్యేక సేవింగ్స్ ఖాతాలో లేదా ఫండ్లో జమ చేస్తే, ఇక క్రెడిట్ కార్డులపై ఆధారపడాల్సిన అవసరం ఉండదు. జీతం పడిన రోజే ఆటోమేటిక్ బదిలీల ద్వారా సిప్, అత్యవసర నిధికి డబ్బు వెళ్లేలా సెట్ చేసుకోవాలని శీర్షమ్ గుప్తా సూచించారు. ఖర్చు చేయడానికి ముందే పొదుపు పూర్తయితే ఆర్థిక క్రమశిక్షణ దానంతట అదే అలవడుతుంది.