E-Paper


Mutual funds SIP : రూ. 100 డైలీ సిప్ వర్సెస్ రూ. 3వేల మంత్లీ సిప్.. ఏది ఎక్కువ సంపదను ఇస్తుంది?
రోజుకు రూ.100 చొప్పున మ్యూచువల్ ఫండ్స్లో సిప్ చేయడం, నెల మొదట్లో ఒకేసారి రూ.3,000 పెట్టుబడి పెట్టడం రెండూ ఒకేలా కనిపిస్తాయి. కానీ 5, 10, 15 ఏళ్ల దీర్ఘకాలంలో ఈ రెండింటిలో ఏ విధానం ఎక్కువ సంపదను సృష్టిస్తుందో లెక్కలతో సహా ఇక్కడ తెలుసుకోండి.

 Prefer HTon Google


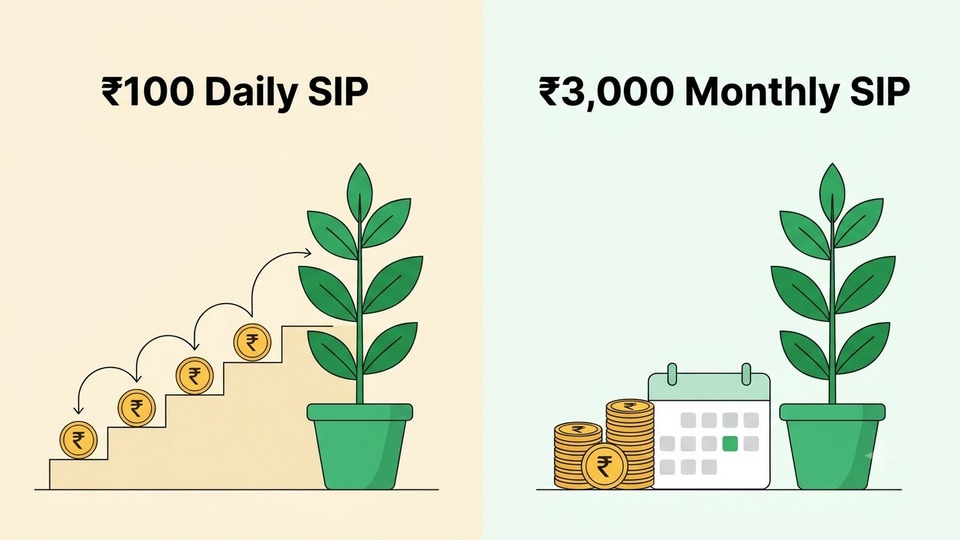
ప్రతిరోజూ రూ. 100 పొదుపు చేయడం లేదా ప్రతి నెల ప్రారంభంలో ఒకేసారి రూ. 3,000 మ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టడం అనేవి.. పైకి చూడటానికి రెండూ ఒకేలా కనిపిస్తాయి. ఎందుకంటే రోజుకు రూ. 100 చొప్పున 30 రోజులకు లెక్కిస్తే నెలకు రూ. 3,000 అవుతుంది. అయితే పెట్టుబడి పెట్టే కాలవ్యవధిలో ఉండే ఈ చిన్న మార్పు దీర్ఘకాలంలో మనం సృష్టించే మొత్తం సంపదపై ప్రభావం చూపుతుందా అన్న సందేహం చాలామంది మదుపర్లకు కలుగుతుంది.
హైదరాబాద్, విజయవాడ, విశాఖపట్నం, వరంగల్ వంటి నగరాలతో పాటు తెలుగు రాష్ట్రాల్లోని పట్టణ ప్రాంతాల్లోనూ ఇటీవల మ్యూచువల్ ఫండ్ సిప్ పెట్టుబడుల పట్ల ఆసక్తి భారీగా పెరిగింది. యూపీఐ ఆటోపే సదుపాయం కూడా అందుబాటులోకి వచ్చాక చిరు వ్యాపారులు, కిరాణా దుకాణదారులు, ఆటో డ్రైవర్లు సైతం రోజువారీ సిప్ వైపు మొగ్గు చూపుతున్నారు. మరోవైపు నెలవారీ జీతాలు అందుకునే ఐటీ, ప్రభుత్వ, ప్రైవేట్ ఉద్యోగులు నెల మొదట్లోనే మంత్లీ సిప్ ఎంచుకుంటున్నారు.
డైలీ సిప్, మంత్లీ సిప్ మధ్య ఎంచుకునేటప్పుడు ఏడాది కాలంలో మనం పెడుతున్న అసలు మొత్తం, ప్రతి వాయిదా మార్కెట్లో ఎంతకాలం పెట్టుబడిగా కొనసాగుతోంది అన్న అంశాలపైనే తుది రాబడి ఆధారపడి ఉంటుంది.
ఈ నేపథ్యంలో ఒక ఈక్విటీ మ్యూచువల్ ఫండ్ సగటున ఏడాదికి 12 శాతం వార్షిక రాబడి ఇస్తుందని అంచనా వేస్తూ 5, 10, 15 ఏళ్లలో ఈ రెండు పెట్టుబడి మార్గాలు ఎలా వృద్ధి చెందుతాయో వివరంగా చూద్దాము.
రోజుకు రూ.100 సిప్.. 5, 10, 15 ఏళ్లలో ఎంత పెరుగుతుంది?
ఒక మదుపరి ప్రతిరోజూ ఒక ఈక్విటీ మ్యూచువల్ ఫండ్లో రూ. 100 చొప్పున పెట్టుబడి పెడితే, సంవత్సరానికి 365 రోజులకు గాను మొత్తం రూ. 36,500 అసలు జమ అవుతుంది. ఈ పెట్టుబడిపై 12 శాతం వార్షిక రాబడి లభిస్తుందని భావిస్తే, 5 ఏళ్లలో ఈ మొత్తం రూ. 2.50 లక్షలకు చేరుకుంటుంది. అదే పెట్టుబడిని 10 ఏళ్ల పాటు కొనసాగిస్తే రూ. 7.06 లక్షల నిధి సమకూరుతుంది. ఇక 15 ఏళ్ల సుదీర్ఘ కాలం పాటు క్రమం తప్పకుండా కొనసాగిస్తే ఏకంగా రూ. 15.36 లక్షల సంపద తయారవుతుంది.
నెలకు రూ.3,000 సిప్.. రాబడి లెక్కలు ఇలా!
ఇప్పుడు అదే తరగతికి చెందిన ఈక్విటీ మ్యూచువల్ ఫండ్లో ప్రతి నెల ప్రారంభంలో ఒకేసారి రూ. 3,000 చొప్పున పెట్టుబడి పెట్టే మదుపరి విషయాన్ని పరిశీలిద్దాం. ఇక్కడ సంవత్సరానికి 12 నెలలకు గాను రూ. 36,000 అసలు జమ అవుతుంది. దీనికి కూడా 12 శాతం వార్షిక రాబడినే ప్రామాణికంగా తీసుకుంటే, 5 ఏళ్ల తర్వాత చేతికి రూ. 2.47 లక్షలు అందుతాయి. 10 ఏళ్ల కాలానికి ఈ మొత్తం రూ. 6.97 లక్షలకు పెరుగుతుంది. 15 ఏళ్ల పాటు ఈ మంత్లీ సిప్ కొనసాగిస్తే రూ. 15.14 లక్షల నిధి సిద్ధమవుతుంది.
రెండింటిలో ఏ సిప్ ఎక్కువ సంపదను సృష్టిస్తుంది?
పై గణాంకాలను పోల్చి చూస్తే, మూడు పెట్టుబడి కాలపరిమితులలోనూ రోజుకు రూ. 100 చొప్పున చేసే డైలీ సిప్ కొంచెం ఎక్కువ ఫైనల్ వాల్యూను అందిస్తోంది. 5 ఏళ్ల తర్వాత డైలీ సిప్ ద్వారా రూ. 2.50 లక్షలు జమ అయితే, మంత్లీ సిప్ ద్వారా రూ. 2.47 లక్షలు వస్తాయి; అంటే సుమారు రూ. 3,000 వ్యత్యాసం కనిపిస్తోంది. 10 ఏళ్ల తర్వాత డైలీ సిప్ విలువ రూ. 7.06 లక్షలకు చేరగా, మంత్లీ సిప్ రూ. 6.97 లక్షల వద్ద నిలుస్తుంది; ఇక్కడ తేడా సుమారు రూ. 9,000గా ఉంది. ఇక 15 ఏళ్ల కాలంలో డైలీ సిప్ రూ. 15.36 లక్షలు సృష్టిస్తే, మంత్లీ సిప్ రూ. 15.14 లక్షలు అందిస్తుంది; అంటే దాదాపు రూ. 22,000 అదనపు లాభం కనిపిస్తోంది.
అయితే ఈ వ్యత్యాసానికి ప్రధాన కారణం కేవలం రోజువారీ పెట్టుబడి విధానం మాత్రమే కాదు; ఏడాది పొడవునా పెడుతున్న అసలు మొత్తంలో ఉన్న చిన్న తేడా కూడా ఇందుకు దోహదం చేస్తోంది. ఏడాదికి 365 రోజుల పాటు రోజుకు రూ. 100 చొప్పున కడితే సంవత్సరానికి రూ. 36,500 అవుతుంది. అదే నెలకు రూ. 3,000 చొప్పున 12 నెలలకు కడితే రూ. 36,000 మాత్రమే అవుతుంది. అంటే మంత్లీ సిప్ కంటే డైలీ సిప్లో ఏడాదికి రూ. 500 అదనంగా పెట్టుబడి పెడుతున్నామన్నమాట. ఈ రూ. 500 అదనపు అసలుకు చక్రవడ్డీ తోడవడం వల్ల 15 ఏళ్లలో రూ. 22,000 తేడా కనిపిస్తోంది. మొత్తంగా చూస్తే దీర్ఘకాలంలో ఈ రెండు మార్గాలూ దాదాపు సమాన స్థాయిలోనే సంపదను సృష్టిస్తాయి.
మదుపర్లు ఏ విధానాన్ని ఎంచుకోవడం ఉత్తమం?
పెట్టుబడిదారులు డైలీ సిప్ ఎంచుకోవాలా లేక మంత్లీ సిప్ వైపు వెళ్లాలా అన్నది వారి ఆదాయ ప్రవాహం, సౌలభ్యం, క్రమశిక్షణపై ఆధారపడి ఉంటుంది. ప్రతిరోజూ ఆదాయం ఆర్జించే వ్యాపారులు, స్వయం ఉపాధి పొందేవారికి రోజువారీ ఖర్చుల్లో రూ. 100 పక్కన పెట్టడం సులభం అవుతుంది. మరోవైపు నెల జీతం తీసుకునే ఉద్యోగులకు జీతం పడిన వెంటనే మంత్లీ సిప్ కట్ అయ్యేలా పెట్టుకోవడం సౌకర్యంగా ఉంటుంది; పైగా బ్యాంక్ స్టేట్మెంట్లో రోజువారీ ఎంట్రీల గందరగోళం తప్పుతుంది.
ఏది ఏమైనా, మనం రోజుకు కడుతున్నామా లేదా నెలకు కడుతున్నామా అన్నదానికంటే, క్రమం తప్పకుండా వాయిదాలు చెల్లిస్తూ దీర్ఘకాలం పాటు మార్కెట్లో కొనసాగడమే అసలైన సంపద సృష్టికి రహస్యం.