ఉద్యోగాల్లో కోతలు, అకస్మాత్తుగా వచ్చే వైద్య అత్యవసర పరిస్థితి లేదా హఠాత్తుగా ఇంటి ఖర్చులు పెరగడం.. కారణం ఏదైనా ఆపద సమయంలో ఆర్థికంగా నిలబెట్టేది ఎమర్జెన్సీ ఫండ్ (అత్యవసర నిధి) మాత్రమే! అవసరానికి చేతిలో డబ్బులు ఉంటే అత్యవసర పరిస్థితుల్లో ఎక్కడా అప్పులు చేయాల్సిన అవసరమే ఉండదు. అయితే, చేతిలో రూ.10 లక్షల ఫండ్ ఉన్నప్పుడు, దానిని మొత్తాన్ని సాధారణ సేవింగ్స్ ఖాతాలోనే ఉంచితే వచ్చే వడ్డీ చాలా తక్కువ. పోనీ అని ఆ డబ్బునంతటినీ ఫిక్స్డ్ డిపాజిట్లు (ఎఫ్డీ) లేదా మ్యూచువల్ ఫండ్లలో లాక్ చేస్తే, తక్షణమే అత్యవసరమైనప్పుడు నగదు ఉపసంహరణ కష్టమవుతుంది. మరి మన దగ్గర ఎమర్జెన్సీ ఫండ్గా ఉన్న రూ. 10లక్షలను ఏం చేయాలి?
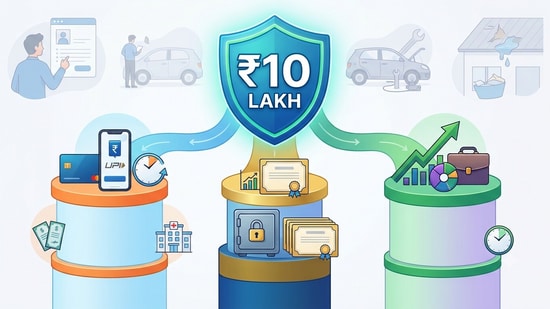
ఇక్కడ ప్రధానంగా మూడు అంశాల మధ్య సమతుల్యత సాధించాలి:
- తక్షణ నగదు లభ్యత (లిక్విడిటీ)
- పెట్టుబడి భద్రత (క్యాపిటల్ సేఫ్టీ)
- మెరుగైన రాబడి (రిటర్న్స్)
కేవలం ఎక్కువ రాబడి వస్తుందనే ఆశతో కాకుండా, ఆపద వచ్చినప్పుడు ఎంత వేగంగా డబ్బు చేతికి అందుతుందనే ప్రాతిపదికన ఈ రూ.10 లక్షలను ఎలా విభజించుకోవాలో పర్సనల్ ఫైనాన్స్ నిపుణులు వివరిస్తున్నారు.
రూ.10 లక్షల నిధిని ఎలా కేటాయించాలి?
ఫండ్స్ఇండియా.కామ్ సీఈఓ రిషభ్ గార్గ్ అభిప్రాయం ప్రకారం.. రూ.10 లక్షల అత్యవసర నిధిని మూడు భాగాలుగా విభజించుకోవడం ఉత్తమమైన పద్ధతి:
- సేవింగ్స్ ఖాతా: రూ.2 లక్షలు (1-2 నెలల ఇంట్లో అత్యవసర ఖర్చుల కోసం)
- లిక్విడ్ మ్యూచువల్ ఫండ్లు: రూ.4 లక్షలు
- ఫిక్స్డ్ డిపాజిట్లు (ఎఫ్డీ): రూ.4 లక్షలు (వేర్వేరు కాలపరిమితులతో)
మరోవైపు డెజర్వ్ (Dezerv) సహ-వ్యవస్థాపకుడు సందీప్ జెత్వాని మరో వ్యూహాన్ని సూచిస్తున్నారు. ఆయన ప్రకారం:
- సేవింగ్స్ ఖాతా: రూ.1.5 లక్షలు (తక్షణ ఆసుపత్రి జాయినింగ్ లేదా అత్యవసర ఖర్చులకు)
- లిక్విడ్ మ్యూచువల్ ఫండ్లు: రూ.4.5 లక్షలు
- అల్ట్రా-షార్ట్ డ్యూరేషన్ డెట్ ఫండ్: రూ.4 లక్షలు
ఆసుపత్రిలో చేరడం లేదా తక్షణ ముందస్తు చెల్లింపుల కోసం సేవింగ్స్ అకౌంట్ వెంటనే ఉపయోగపడుతుంది. తొలి నెలలో అవసరం పడని నిధులను అల్ట్రా-షార్ట్ డ్యూరేషన్ ఫండ్లలో ఉంచుకోవచ్చు. అయితే వీటి రాబడులు మార్కెట్ ఒడుదొడుకులకు లోబడి ఉంటాయని గుర్తుపెట్టుకోవాలి.
ఉపసంహరణ సులభతరం.. భద్రత ఎందులో ఎక్కువ?
ఈ మూడు మార్గాల్లో డబ్బు ఉపసంహరించుకునే వేగం, భద్రత వేర్వేరుగా ఉంటాయి:
{{/usCountry}}ఈ మూడు మార్గాల్లో డబ్బు ఉపసంహరించుకునే వేగం, భద్రత వేర్వేరుగా ఉంటాయి:
{{/usCountry}}సేవింగ్స్ ఖాతా: యూపీఐ, డెబిట్ కార్డ్, నెట్ బ్యాంకింగ్ ద్వారా క్షణాల్లో డబ్బు వాడుకోవచ్చు.
ఫిక్స్డ్ డిపాజిట్లు: గడువు తీరక ముందే ఎఫ్డీని రద్దు చేసుకోవచ్చు. కానీ బ్యాంకులు స్వల్ప పెనాల్టీ విధించవచ్చు లేదా వడ్డీ తగ్గించవచ్చు.
లిక్విడ్ ఫండ్లు: దరఖాస్తు చేసిన మరుసటి పనిదినంలో డబ్బు బ్యాంక్ ఖాతాలో జమ అవుతుంది. కొన్ని స్కీమ్లు రోజుకు రూ.50,000 లేదా పెట్టుబడిలో 90 శాతం వరకు తక్షణ ఉపసంహరణ సదుపాయాన్ని అందిస్తున్నాయి.
"అన్ని లిక్విడ్ ఫండ్లూ ఇన్స్టెంట్ రెడెంప్షన్ ఇవ్వవు. కాబట్టి ఈ సదుపాయం ఉన్న వేర్వేరు ఫండ్ హౌస్లకు చెందిన రెండు స్కీమ్లలో డబ్బును విభజించి పెట్టుబడి పెట్టడం మంచిది," అని సందీప్ జెత్వాని సలహా ఇచ్చారు.
భద్రత విషయానికొస్తే, బ్యాంకు సేవింగ్స్ అకౌంట్లు, ఎఫ్డీలకు డిపాజిట్ ఇన్సూరెన్స్ అండ్ క్రెడిట్ గ్యారెంటీ కార్పొరేషన్ ద్వారా ఒక బ్యాంకులో ఒకరి పేరు మీద గరిష్ఠంగా రూ.5 లక్షల వరకు (అసలు + వడ్డీ) బీమా రక్షణ లభిస్తుంది. కానీ లిక్విడ్ మ్యూచువల్ ఫండ్లకు ఇటువంటి బీమా రక్షణ ఉండదు. ఇవి తక్కువ రిస్క్ ఉన్న స్వల్పకాలిక డెట్ సాధనాల్లో ఇన్వెస్ట్ చేసినప్పటికీ, రాబడికి హామీ ఉండదు.
దీనిని నివారించేందుకు 'స్వీప్-ఇన్ ఎఫ్డీ' సదుపాయాన్ని లేదా చిన్న చిన్న మొత్తాలలో అనేక ఎఫ్డీలు చేయడం మేలని రిషభ్ గార్గ్ చెబుతున్నారు. స్వీప్-ఇన్ పద్ధతిలో సేవింగ్స్ ఖాతాలో అదనంగా ఉన్న సొమ్ము ఆటోమేటిక్గా ఎఫ్డీగా మారుతుంది. అవసరమైనప్పుడు దానంతట అదే సేవింగ్స్ ఖాతాలోకి వస్తుంది.
రాబడి, పన్ను నిబంధనలు..
రాబడి పరంగా సేవింగ్స్ ఖాతాలో తక్కువ వడ్డీ లభిస్తుంది. ఎఫ్డీలు నిర్ణీత కాలానికి స్థిరమైన వడ్డీని ఇస్తాయి. లిక్విడ్ ఫండ్ల రాబడులు మార్కెట్ వడ్డీ రేట్ల ఆధారంగా మారుతుంటాయి. ప్రస్తుతం లిక్విడ్ ఫండ్ పోర్ట్ఫోలియోలు ఖర్చులు పోను దాదాపు 6.2 శాతం నుంచి 6.6 శాతం వరకు వార్షిక రాబడి అంచనాలను చూపుతున్నాయి.
పన్ను పరంగా పరిశీలిస్తే, సేవింగ్స్ అకౌంట్, ఎఫ్డీల నుంచి వచ్చే వడ్డీ మీ ఆదాయపు పన్ను స్లాబ్ రేటు ప్రకారం పన్నుకు గురవుతుంది. లిక్విడ్ ఫండ్ల లాభాలపై కూడా మీ పన్ను స్లాబ్ ప్రకారమే పన్ను పడుతుంది. అయితే మ్యూచువల్ ఫండ్లలో లాభాలను ఉపసంహరించుకున్న సమయంలో మాత్రమే పన్ను చెల్లించాల్సి ఉంటుంది. ఎమర్జెన్సీ ఫండ్ను కొన్నేళ్ల పాటు తాకకుండా ఉంచినప్పుడు ఈ పన్ను ప్రయోజనం ఇన్వెస్టర్లకు కలిసి వస్తుంది.
ఒకే బ్యాంకులో మొత్తం దాచడం సురక్షితమేనా?
రూ.10 లక్షల నిధి మొత్తాన్ని ఒకే బ్యాంకులో ఉంచడం వల్ల రిస్క్ పెరుగుతుంది. డీఐసీజీసీ బీమా పరిమితి రూ.5 లక్షలే కాబట్టి, అంతకు మించి ఒకే బ్యాంకులో ఉంచిన మొత్తంపై భద్రత ఉండదు. కాబట్టి ఈ నిధిని రెండు లేదా మూడు వేర్వేరు బ్యాంకులలో, అలాగే లిక్విడ్ ఫండ్లలో విభజించి ఉంచడం సురక్షితం.
అత్యవసర సమయంలో ముఖ్యంగా వైద్య అత్యవసర పరిస్థితి ఏర్పడినప్పుడు భార్య లేదా కుటుంబ సభ్యులు ఆ డబ్బును సులభంగా తీసుకునేలా జాయింట్ అకౌంట్ లేదా నామినేషన్ నమోదు చేయడం అత్యంత ఆవశ్యకం. డబ్బు ఎక్కడ ఉంచారో కుటుంబ సభ్యులకు స్పష్టంగా తెలియజేయాలి.
ఎమర్జెన్సీ ఫండ్ అనేది భారీ లాభాల కోసం ఉద్దేశించినది కాదు. ఆపద సమయంలో కుటుంబానికి ఆర్థిక స్థిరత్వాన్ని, ధైర్యాన్ని అందించడమే దీని ప్రాథమిక లక్ష్యం.