E-Paper


Emergency fund : రూ. 10లక్షల ఎమర్జెన్సీ ఫండ్.. ఎందులో, ఎలా ఇన్వెస్ట్ చేయాలి? నిపుణుల సూత్రం ఇదే
ఉద్యోగం పోయినా, ఆకస్మిక వైద్య ఖర్చులు వచ్చినా ఆదుకునే రూ.10 లక్షల ఎమర్జెన్సీ ఫండ్ని ఒకే చోట ఉంచడం సరైనది కాదు. సేవింగ్స్ ఖాతా, ఎఫ్డీలు, లిక్విడ్ ఫండ్ల మధ్య ఈ డబ్బును ఎలా విభజించుకోవాలో ఆర్థిక నిపుణులు వివరిస్తున్నారు. వాటి పూర్తి వివరాలు ఇక్కడ చదవండి..

 Prefer HTon Google


అనుకోకుండా ఉద్యోగం పోయినా, కుటుంబంలో ఎవరికైనా తీవ్ర అనారోగ్యం చేసినా, ఇంటికి సంబంధించిన భారీ ఖర్చులు వచ్చిపడినా మనల్ని ఆదుకునేది ఎమర్జెన్సీ ఫండ్ (అత్యవసర నిధి) మాత్రమే! నేటి కాలంలో కనీసం రూ.10 లక్షల అత్యవసర నిధి ఉంటే ఎలాంటి ఆర్థిక సంక్షోభాన్నైనా ధైర్యంగా ఎదుర్కోవచ్చు అని ఆర్థిక నిపుణులు చెబుతుంటారు. అయితే ఈ మొత్తాన్ని ఎక్కడ దాచాలన్నదే అసలు సవాలు. మొత్తం డబ్బును సేవింగ్స్ ఖాతాలో ఉంచితే వడ్డీ చాలా తక్కువగా వస్తుంది. అలాగని పూర్తిగా ఫిక్స్డ్ డిపాజిట్లు (ఎఫ్డీ) లేదా మ్యూచువల్ ఫండ్లలో లాక్ చేస్తే, అర్ధరాత్రి ఆసుపత్రి ఖర్చులకు డబ్బు అవసరమైనప్పుడు వెంటనే తీసుకోవడం ఇబ్బందిగా మారుతుంది.
హైదరాబాద్, విజయవాడ, విశాఖపట్నం వంటి నగరాల్లో నివసిస్తున్న మధ్యతరగతి కుటుంబాలు, ఐటీ ఉద్యోగులకు ఇప్పుడు ఈ ప్రణాళిక ఎంతో అవసరం. కార్పొరేట్ ఆసుపత్రుల్లో వైద్య ఖర్చులు ఆకాశాన్నంటుతున్న వేళ, సాఫ్ట్వేర్ రంగంలో అనిశ్చితి కొనసాగుతున్న తరుణంలో కనీసం రూ.10 లక్షల నిధిని సిద్ధంగా ఉంచుకోవడం తప్పనిసరి. ఈ నిధిని నిర్వహించేటప్పుడు తక్షణ లభ్యత (లిక్విడిటీ), క్యాపిటల్ సేఫ్టీ, మెరుగైన రాబడి (రిటర్నులు) అనే మూడు అంశాలను సమన్వయం చేసుకోవాలి. అత్యధిక వడ్డీ వచ్చే ఒకే సాధనంలో మొత్తం డబ్బు పెట్టకుండా, మనకు ఎంత వేగంగా డబ్బు అవసరమవుతుందన్న దాన్ని బట్టి విభజించాలని ఆర్థిక నిపుణులు సూచిస్తున్నారు.
రూ.10 లక్షల నిధిని ఎలా విభజించుకోవాలి?
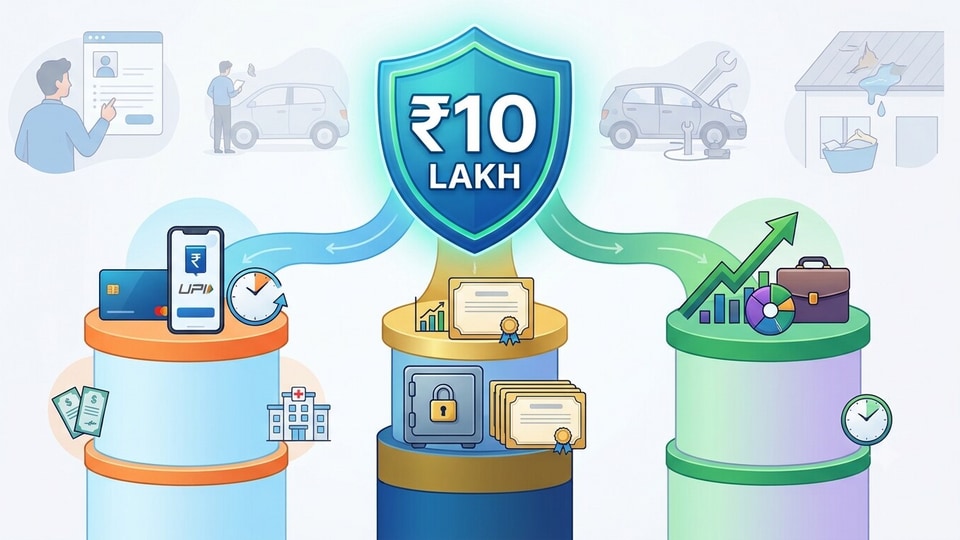
మీ దగ్గర రూ.10 లక్షల ఎమర్జెన్సీ ఫండ్ ఉంటే, దాన్ని మూడు భాగాలుగా విభజించాలని ఫండ్స్ఇండియా డాట్ కామ్ సీఈఓ రిషబ్ గార్గ్ సూచిస్తున్నారు. ఇందులో రూ.2 లక్షలను సేవింగ్స్ ఖాతాలో, రూ.4 లక్షలను లిక్విడ్ మ్యూచువల్ ఫండ్లలో, మిగిలిన రూ.4 లక్షలను వేర్వేరు కాలపరిమితులు ఉన్న ఫిక్స్డ్ డిపాజిట్లలో ఉంచడం ఉత్తమమని ఆయన పేర్కొన్నారు. సేవింగ్స్ ఖాతాలో ఉంచే డబ్బు ఒకటి నుంచి రెండు నెలల ఇంటి ఖర్చులకు సరిపోయేలా ఉండాలి. మిగిలిన మొత్తాన్ని మీ అవసరాలకు తగ్గట్టుగా కచ్చితమైన రాబడి ఇచ్చే ఎఫ్డీలు, వెసులుబాటు ఉండే లిక్విడ్ ఫండ్ల మధ్య పంచుకోవచ్చు.
మరో ప్రత్యామ్నాయ విధానాన్ని డిజర్వ్ (Dezerv) సహ-వ్యవస్థాపకుడు సందీప్ జెత్వానీ వివరించారు. ఆయన సూచన ప్రకారం రూ.1.5 లక్షలను సేవింగ్స్ ఖాతాలో, రూ.4.5 లక్షలను లిక్విడ్ మ్యూచువల్ ఫండ్లలో, మిగిలిన రూ.4 లక్షలను అల్ట్రా-షార్ట్ డ్యూరేషన్ డెట్ ఫండ్లో పెట్టుబడి పెట్టాలి. ఆసుపత్రిలో చేరడం వంటి తక్షణ ఖర్చులకు సేవింగ్స్ ఖాతాలోని డబ్బు ఉపయోగపడుతుంది. ఆ తర్వాత అదనపు నిధుల కోసం లిక్విడ్ ఫండ్లు అక్కరకు వస్తాయి. మొదటి నెలలో అవసరం పడని మొత్తాన్ని అల్ట్రా-షార్ట్ డ్యూరేషన్ ఫండ్లో ఉంచవచ్చు; అయితే ఇందులో రాబడి మార్కెట్ పరిస్థితులకు అనుగుణంగా మారుతుందని, గ్యారెంటీ ఉండదని గుర్తుంచుకోవాలి.
డబ్బు తీసుకోవడం ఎందులో సులభం? భద్రత ఎంత?
అవసరమైనప్పుడు డబ్బు వెనక్కి తీసుకునే విషయంలో ఈ మూడు సాధనాల మధ్య స్పష్టమైన తేడాలు ఉన్నాయి. సేవింగ్స్ ఖాతాలోని డబ్బును యూపీఐ, డెబిట్ కార్డు లేదా ఆన్లైన్ ట్రాన్స్ఫర్ ద్వారా క్షణాల్లో వాడుకోవచ్చు. ఎఫ్డీలను కూడా గడువుకు ముందే రద్దు చేసుకుని డబ్బు తీసుకోవచ్చు; కానీ బ్యాంకులు కొంత జరిమానా విధించడం లేదా వడ్డీ రేటును తగ్గించడం చేస్తాయి. లిక్విడ్ మ్యూచువల్ ఫండ్లలో డబ్బు విత్డ్రా చేస్తే సాధారణంగా నెక్ట్స్ వర్కింగ్ డే నాడు బ్యాంకు ఖాతాలో జమ అవుతుంది. కొన్ని లిక్విడ్ ఫండ్ పథకాలు ‘ఇన్స్టంట్ రిడెంప్షన్’ సదుపాయాన్ని సైతం కల్పిస్తున్నాయి. దీని ద్వారా ఒక పథకం నుంచి రోజుకు గరిష్టంగా రూ.50,000 లేదా పెట్టుబడి విలువలో 90 శాతం (ఏది తక్కువైతే అది) తక్షణమే పొందే వీలుంది.
అన్ని లిక్విడ్ ఫండ్లు ఈ తక్షణ నగదు సదుపాయాన్ని ఇవ్వవని సందీప్ జెత్వానీ గుర్తుచేశారు. అందువల్ల ఇన్స్టంట్ రిడెంప్షన్ సదుపాయం ఉన్న వేర్వేరు ఫండ్ హౌస్లకు చెందిన రెండు పథకాల్లో లిక్విడ్ ఫండ్ మొత్తాన్ని విభజించి పెట్టాలని ఆయన సలహా ఇచ్చారు. దీనివల్ల అత్యవసర సమయంలో ఎక్కువ డబ్బును వెంటనే తీసుకునే అవకాశం కలుగుతుంది.
పెట్టుబడి భద్రత విషయానికొస్తే, సేవింగ్స్ ఖాతాలు, బ్యాంక్ ఎఫ్డీలకు డిపాజిట్ ఇన్సూరెన్స్ అండ్ క్రెడిట్ గ్యారెంటీ కార్పొరేషన్ బీమా రక్షణ ఉంటుంది. ఒక బ్యాంకులో ఒక డిపాజిటర్కు అసలు, వడ్డీ కలిపి గరిష్టంగా రూ.5 లక్షల వరకు ఈ బీమా వర్తిస్తుంది.
లిక్విడ్ మ్యూచువల్ ఫండ్లకు ఇలాంటి డిపాజిట్ బీమా ఉండదు. ఇవి స్వల్పకాలిక డెట్ సాధనాల్లో పెట్టుబడి పెడతాయి కాబట్టి రిస్క్ చాలా తక్కువగా ఉన్నప్పటికీ, రాబడికి హామీ ఉండదు. ఇదే సమయంలో రిషబ్ గార్గ్ 'స్వీప్-ఇన్ ఎఫ్డీ' లేదా చిన్న మొత్తాలతో కూడిన వేర్వేరు ఎఫ్డీలు చేయాలని సూచించారు. స్వీప్-ఇన్ సదుపాయం వల్ల ఖాతాలో అదనంగా ఉన్న డబ్బు దానంతట అదే ఎఫ్డీగా మారుతుంది; అవసరమైనప్పుడు సులభంగా విత్డ్రా చేసుకోవచ్చు.
విడివిడిగా చిన్న ఎఫ్డీలు చేస్తే, అత్యవసరమైనప్పుడు మొత్తం పెట్టుబడిని కాకుండా ఒక ఎఫ్డీని మాత్రమే రద్దు చేసుకుంటే సరిపోతుంది.
రాబడి, పన్ను ప్రయోజనాలు ఎందులో మెరుగు?
అత్యవసర నిధిని ఎక్కడ దాచాలో నిర్ణయించేటప్పుడు వడ్డీ రేట్లు, పన్ను నిబంధనలను కూడా పరిశీలించాలి. సేవింగ్స్ ఖాతాలు తక్కువ వడ్డీని ఇస్తే, ఎఫ్డీలు నిర్ణీత కాలానికి స్థిరమైన వడ్డీని అందిస్తాయి. లిక్విడ్ ఫండ్ల రాబడి స్వల్పకాలిక మార్కెట్ వడ్డీ రేట్లపై ఆధారపడి ఉంటుంది. సాధారణంగా అవి 6.2శాతం కన్నా ఎక్కువ ఉంటాయి.
పన్నుల పరంగా చూస్తే, సేవింగ్స్ ఖాతా, ఎఫ్డీలపై వచ్చే వడ్డీకి మదుపరి ఆదాయపు పన్ను శ్లాబు ప్రకారం పన్ను చెల్లించాలి. పాత పన్ను విధానాన్ని ఎంచుకున్న వారికి సేవింగ్స్ ఖాతా వడ్డీపై కొంతమేర పన్ను మినహాయింపు లభిస్తుంది. లిక్విడ్ డెట్ మ్యూచువల్ ఫండ్ల లాభాలపై కూడా పన్ను శ్లాబుల ప్రకారమే పన్ను పడుతుంది; అయితే యూనిట్లను విక్రయించి డబ్బు వెనక్కి తీసుకున్నప్పుడు మాత్రమే పన్ను బాధ్యత ఏర్పడుతుంది.
ఎమర్జెన్సీ ఫండ్ని కొన్నేళ్ల పాటు కదపకుండా ఉంచే మదుపర్లకు ఈ పన్ను చెల్లింపు సమయం ఎంతో ప్రయోజనకరమని జెత్వానీ వివరించారు. ఎందుకంటే ఏటా పన్ను కట్టాల్సిన అవసరం లేకుండా ఆ మొత్తం మరింత వృద్ధి చెందుతుంది.
వేర్వేరు బ్యాంకుల్లో ఉంచడం అవసరమా? కుటుంబానికి సమాచారం కీలకం
మొత్తం రూ.10 లక్షలను ఒకే ఆర్థిక సంస్థలో ఉంచడం వల్ల అనవసరమైన రిస్క్ ఎదురవుతుంది. డీఐసీజీసీ బీమా ఒక బ్యాంకులో రూ.5 లక్షల వరకే వర్తిస్తుంది కాబట్టి, అంతకంటే ఎక్కువ మొత్తాన్ని ఒకే బ్యాంకులో ఉంచితే మిగిలిన డబ్బుకు బీమా రక్షణ ఉండదు. అందుకే రెండు లేదా మూడు బ్యాంకుల్లో డిపాజిట్లను విభజించి, అదనపు వైవిధ్యం కోసం లిక్విడ్ ఫండ్లను వాడాలని రిషబ్ గార్గ్ సూచించారు. మరీ ఎక్కువ బ్యాంక్ ఖాతాలు తెరిచి గందరగోళానికి గురికాకుండా ఒక ప్రధాన బ్యాంక్ ఖాతా, ఒక ద్వితీయ బ్యాంక్ ఖాతాతో పాటు ఒకటి లేదా రెండు లిక్విడ్ ఫండ్లను నిర్వహించాలని సందీప్ జెత్వానీ సలహా ఇచ్చారు.
మరో కీలకమైన ఆచరణాత్మక అంశాన్ని జెత్వానీ ప్రస్తావించారు. వైద్యపరమైన అత్యవసర పరిస్థితి ఏర్పడినప్పుడు ఆసుపత్రిలో ఉన్న వ్యక్తి స్వయంగా డబ్బు తీయలేకపోవచ్చు. అలాంటప్పుడు జీవిత భాగస్వామి లేదా కుటుంబ సభ్యులు ఆ డబ్బును వాడాల్సి ఉంటుంది. కాబట్టి బ్యాంక్ ఖాతాలు, పెట్టుబడులకు జాయింట్ హోల్డింగ్ లేదా సరైన నామినేషన్ సదుపాయం కల్పించాలి. ఎక్కడ ఎంత డబ్బు దాచారన్న వివరాలు కుటుంబ సభ్యులకు స్పష్టంగా తెలిసి ఉండాలి.
అంతిమంగా అత్యవసర నిధి అనేది అధిక లాభాలు సంపాదించడానికి కాదు, ఆపద సమయంలో కుటుంబానికి ఆర్థిక భరోసా ఇవ్వడానికి ఉద్దేశించినదని గుర్తించి అడుగులు వేయాలి.