ఉద్యోగంలో చేరిన యువతకు రిటైర్మెంట్ నిధి అనగానే మొదట గుర్తుసొచ్చేది ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ (EPF). అయితే కేవలం ఈపీఎఫ్పైనే ఆధారపడకుండా నేషనల్ పెన్షన్ సిస్టమ్ (NPS) లో కూడా పెట్టుబడి పెట్టడం ద్వారా రిటైర్మెంట్ నిధిని గణనీయంగా పెంచుకోవచ్చని ఆర్థిక నిపుణులు సూచిస్తున్నారు.
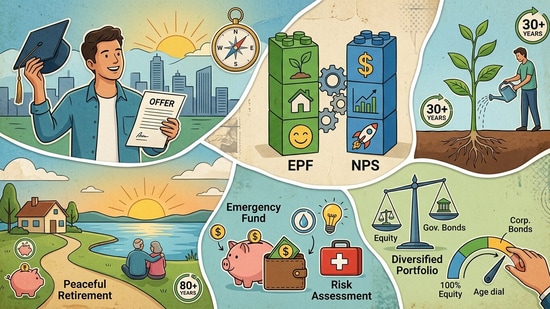
ఈ రెండు పథకాలను ప్రత్యర్థులుగా కాకుండా, ఒకదానికొకటి పూరకాలుగా చూడాలని నిపుణులు స్పష్టం చేస్తున్నారు. ఈపీఎఫ్ అనేది స్థిరమైన రాబడినిచ్చే పునాది అయితే, ఎన్పీఎస్ మార్కెట్ అనుసంధానిత వృద్ధిని అందించే అవకాశాన్ని కలిగిస్తుంది.
ఈపీఎఫ్ ఒక్కటే సరిపోతుందా?
రిటైర్మెంట్ తర్వాత రెండు మూడు దశాబ్దాల పాటు ఆర్థిక ఇబ్బందులు లేకుండా గడపడానికి ఈపీఎఫ్ కార్పస్ ఒక్కటే సరిపోకపోవచ్చని ప్రాధాన్యత కలిగిన పెన్షన్ ఫండ్స్ సీఈఓలు విశ్లేషిస్తున్నారు.
"ఈపీఎఫ్ అనేది భవిష్యత్తు అవసరాలకు మంచి పునాదే. కానీ రిటైర్మెంట్ తర్వాత 20-30 ఏళ్ల పాటు సాగే జీవితానికి కావాల్సిన పూర్తి నిధిని కేవలం ఈపీఎఫ్ ఒక్కటే అందించకపోవచ్చు" అని యాక్సిస్ పెన్షన్ ఫండ్ ఎండీ, సీఈఓ సుమిత్ శుక్లా పేర్కొన్నారు.
పాఠకులు మొదట తమకు రిటైర్మెంట్ సమయానికి ఎంత నిధి అవసరమో అంచనా వేసుకోవాలని, ప్రస్తుత ఈపీఎఫ్ పొదుపు ఎంతవరకు ఉపయోగపడుతుందో లెక్కించి, మిగిలిన లోటును భర్తీ చేయడానికి ఎన్పీఎస్ను ఎంచుకోవాలని ఆయన వివరించారు.
"ఈపీఎఫ్, ఎన్పీఎస్ రెండూ ఒకే పోర్ట్ఫోలియోలో ఉండవచ్చు. ఈపీఎఫ్ మీకు స్థిరత్వాన్ని ఇస్తే, ఎన్పీఎస్ మార్కెట్ ఆధారిత రాబడిని జోడిస్తుంది" అని ఎస్బీఐ పెన్షన్ ఫండ్స్ ఎమ్డీ మరియు సీఈఓ ప్రణయ్ రంజన్ ద్వివేది తెలిపారు.
కేవలం రెండింటిలో ఏదో ఒకదాన్ని ఎంచుకోవడం కంటే, అసలు రిటైర్మెంట్ కోసం సరిపడా పొదుపు చేస్తున్నామా లేదా అనేదే ప్రతి ఒక్కరూ ఆలోచించుకోవాల్సిన విషయమని ఆయన అభిప్రాయపడ్డారు.
స్టాక్ మార్కెట్ లబ్ధి, వైవిధ్యమైన పెట్టుబడులు
{{/usCountry}}కేవలం రెండింటిలో ఏదో ఒకదాన్ని ఎంచుకోవడం కంటే, అసలు రిటైర్మెంట్ కోసం సరిపడా పొదుపు చేస్తున్నామా లేదా అనేదే ప్రతి ఒక్కరూ ఆలోచించుకోవాల్సిన విషయమని ఆయన అభిప్రాయపడ్డారు.
స్టాక్ మార్కెట్ లబ్ధి, వైవిధ్యమైన పెట్టుబడులు
{{/usCountry}}ఈ రెండింటి మధ్య ఉన్న ప్రధాన వ్యత్యాసం పెట్టుబడుల కేటాయింపులోనే ఉంది. ఈపీఎఫ్లో మన డబ్బు ఎక్కడ ఇన్వెస్ట్ అవ్వాలో ఎంచుకునే వెసులుబాటు చందాదారులకు ఉండదు. కానీ ఎన్పీఎస్లో ఈక్విటీ (ఈ), ప్రభుత్వ సెక్యూరిటీలు (జి), కార్పొరేట్ బాండ్లు (సి) వంటి రకాలలో తమకు నచ్చిన విధంగా కేటాయింపులు చేసుకునే స్వేచ్ఛ ఉంటుంది.
సాధారణ స్కీమ్లలో ఎన్పీఎస్ ఈక్విటీ ఎక్స్పోజర్ 75% వరకు ఉంటుంది. కాగా, మల్టిపుల్ స్కీమ్ ఫ్రేమ్వర్క్ కింద ఇది 100% వరకు కూడా వెళ్లే అవకాశం ఉందని నిపుణులు తెలిపారు. చిన్న వయసులోనే పెట్టుబడి ప్రారంభించే యువతకు ఇది పెద్ద లబ్ధి చేకూరుస్తుంది. ఎందుకంటే రిటైర్మెంట్కు చాలా సమయం ఉన్నందున ఎక్కువ రిస్క్ తీసుకుని మంచి రాబడి సాధించవచ్చు.
ఆస్తుల కేటాయింపును నిరంతరం పర్యవేక్షించలేని వారి కోసం ఎన్పీఎస్లో 'ఆటో ఛాయిస్' (Auto Choice) ఆప్షన్ కూడా ఉంది. ఇందులో వయస్సు పెరిగే కొద్దీ ఈక్విటీల్లో ఉన్న పెట్టుబడి తగ్గుతూ, ఫిక్స్డ్ ఇన్కమ్ సాధనాల వైపు స్వయంచాలకంగా మళ్లుతుంది.
25 ఏళ్లకే ప్రారంభిస్తే చక్రవడ్డీ మేజిక్
25 నుంచి 30 ఏళ్ల మధ్య వయస్కులకు ఉన్న అతిపెద్ద ప్రయోజనం "సమయం". 25 ఏళ్ల వయసులో ప్రతి నెలా చేతికొచ్చే జీతంలో కనీసం 5% మొత్తంతో ఎన్పీఎస్ ప్రారంభించి, జీతం పెరిగే కొద్దీ ఆ పెట్టుబడిని పెంచుకుంటూ పోవచ్చని సుమిత్ శుక్లా సూచించారు. 40 ఏళ్లలో భారీగా ఇన్వెస్ట్ చేయడం కంటే 25 ఏళ్లకే చిన్న మొత్తంతో ప్రారంభించినా కాంపౌండింగ్ (చక్రవడ్డీ) వల్ల పెద్ద నిధి సమకూరుతుందని ఆయన వివరించారు.
రిటైర్మెంట్కు 30-35 ఏళ్ల సమయం ఉండటంతో ప్రారంభంలో ఎక్కువ ఈక్విటీ ఎక్స్పోజర్ తీసుకుని, వయస్సు పెరిగే కొద్దీ నిధిని కాపాడుకోవడానికి స్థిర రాబడి ఇచ్చే సాధనాల్లోకి మార్చుకోవచ్చని ప్రణయ్ రంజన్ ద్వివేది పేర్కొన్నారు.
ఎమర్జెన్సీ ఫండ్ను నిర్లక్ష్యం చేయవద్దు
రిటైర్మెంట్ ప్లానింగ్ ఎంత ముఖ్యమో, అత్యవసర నిధి (Emergency Fund) కూడా అంతే ముఖ్యం. రిటైర్మెంట్ కోసం పెట్టుబడి పెడుతున్నామనే నెపంతో అత్యవసరాలకు అవసరమయ్యే డబ్బును లాక్ చేయకూడదని నిపుణులు హెచ్చరిస్తున్నారు.
తొలుత ఎమర్జెన్సీ ఫండ్ను సిద్ధం చేసుకోవడానికి ప్రాధాన్యత ఇవ్వాలి. కుటుంబ అవసరాలు, ఆరోగ్య సమస్యలు వచ్చినప్పుడు రిటైర్మెంట్ ఫండ్ను మధ్యలోనే విత్డ్రా చేసుకోకుండా ఉండేందుకు హెల్త్ ఇన్సూరెన్స్, టర్మ్ ఇన్సూరెన్స్ తప్పనిసరిగా తీసుకోవాలి. ఎన్పీఎస్ టైర్-1 ఖాతా నుంచి మధ్యలో విత్డ్రా చేయడానికి కొన్ని కఠినమైన నిబంధనలు ఉంటాయనే విషయాన్ని గుర్తుంచుకోవాలి.
అందుకే ప్రారంభంలో మీకు సౌకర్యవంతంగా ఉండే చిన్న మొత్తంతో ఎన్పీఎస్ ప్రారంభించి, ఆదాయం మరియు స్థిరత్వం పెరిగే కొద్దీ ఆ మొత్తాన్ని పెంచుకోవడం అత్యుత్తమ విధానం.