అక్టోబర్ 7న భారతీయ రిజర్వ్ బ్యాంక్ (ఆర్బీఐ) రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచి 5.50 శాతానికి చేర్చింది. రెపో రేటులో మార్పులు నేరుగా బ్యాంకు వడ్డీ రేట్లపై ప్రభావం చూపుతాయి. ఈ క్రమంలోనే దేశంలోనే అతిపెద్ద ప్రభుత్వ రంగ బ్యాంక్ అయిన స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా (ఎస్బీఐ) అక్టోబర్ 15, 2026 నుంచి ఎక్స్టర్నల్ బెంచ్మార్క్ లింక్డ్ రేట్ (EBLR)ను 25 బేసిస్ పాయింట్లు పెంచింది. దీంతో గతంలో 7.90 శాతంగా ఉన్న వడ్డీ రేటు 8.15 శాతానికి చేరింది. ఈ పెరుగుదల పాత హోమ్ లోన్ కస్టమర్లపై భారం మోపింది.
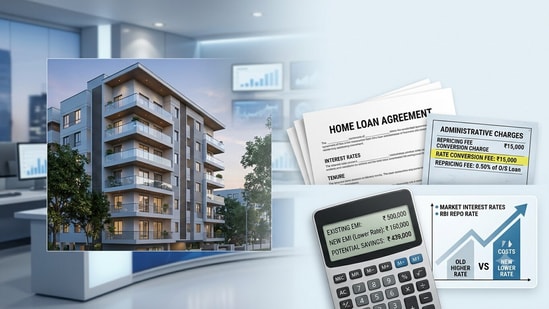
దీంతో చాలామంది రుణగ్రహీతలు తమ బ్యాంకులోనే తక్కువ వడ్డీ రేటున్న స్కీమ్లకు మారాలని భావిస్తుంటారు. వడ్డీ భారం తగ్గుతుందన్న ఆశ సబబే అయినప్పటికీ, దీని వెనుక 'కన్వర్షన్ ఛార్జీల' (Conversion charges) రూపంలో ఒక అదృశ్య భారం దాగి ఉంటుంది.
కన్వర్షన్ ఛార్జీల భారం ఎంతంటే?
"తక్కువ వడ్డీ రేటు పొందేందుకు లేదా స్కీమ్ మార్చుకునేందుకు బ్యాంకులు కన్వర్షన్ లేదా రీప్రైసింగ్ ఛార్జీలు వసూలు చేస్తాయి" అని విభవంగల్ అనుకూలకర వ్యవస్థాపకుడు, ఎండీ సిద్ధార్థ్ మౌర్య తెలిపారు.
"సాధారణంగా బ్యాంకులు మిగిలి ఉన్న అసలు (అవుట్స్టాండింగ్ ప్రిన్సిపల్) మొత్తంలో 0.25 శాతం నుంచి 0.50 శాతం వరకు కన్వర్షన్ ఫీజు, దానికి జీఎస్టీ కలిపి వసూలు చేస్తాయి. కొన్ని బ్యాంకులు ఒకే మొత్తం (ఫ్లాట్ ఫీజు) విధిస్తాయి. ఉదాహరణకు 60 లక్షల రూపాయల అసలు బకాయి ఉంటే, 0.5 శాతం చొప్పున 30,000 రూపాయల ఫీజు చెల్లించాల్సి రావచ్చు" అని మిన్ఈఎంఐ (MinEMI) సీఓఓ కపిల్ మఖిజా వివరించారు.
హెచ్డీఎఫ్సీ నిబంధనల ప్రకారం అసలు బకాయిపై 0.25 శాతం కన్వర్షన్ ఛార్జీ ఉంటుంది. గరిష్టంగా రూ.5,000, దానికి అదనంగా పన్నులు ఉంటాయి. కోటక్ మహీంద్రా బ్యాంక్ 0.5 శాతం (గరిష్టంగా రూ.10,000 + పన్నులు) వసూలు చేస్తుందని సిద్ధార్థ్ మౌర్య వెల్లడించారు.
పాత కస్టమర్లు రేటు తగ్గించమని అడగొచ్చా?
"ఫ్లోటింగ్ రేట్ కింద రుణాలు తీసుకున్నవారు వడ్డీ తగ్గించమని బ్యాంకును కోరడం వారి హక్కు. బ్యాంకులు సాధారణంగా దీనికి అంగీకరిస్తాయి. అయితే, ఫిక్స్డ్ వడ్డీ రేటు ఉన్న రుణాలకు ఈ సదుపాయం ఉండదు" అని మఖిజా స్పష్టం చేశారు.
{{/usCountry}}"ఫ్లోటింగ్ రేట్ కింద రుణాలు తీసుకున్నవారు వడ్డీ తగ్గించమని బ్యాంకును కోరడం వారి హక్కు. బ్యాంకులు సాధారణంగా దీనికి అంగీకరిస్తాయి. అయితే, ఫిక్స్డ్ వడ్డీ రేటు ఉన్న రుణాలకు ఈ సదుపాయం ఉండదు" అని మఖిజా స్పష్టం చేశారు.
{{/usCountry}}దీనికోసం కస్టమర్లు తమ బ్యాంక్ యాప్, వెబ్సైట్ లేదా బ్రాంచ్ ద్వారా దరఖాస్తు చేసుకోవాలి. ఫీజు చెల్లించి, అదనపు ఒప్పందంపై సంతకం చేస్తే.. కొత్త కస్టమర్లకు ప్రస్తుతం ఇస్తున్న వడ్డీ రేటునే పాత కస్టమర్లకూ బ్యాంకులు వర్తింపజేస్తాయి.
ఈఎంఐ అలాగే ఉంచితే జరిగే నష్టం ఇదే
వడ్డీ రేట్లు తగ్గినప్పుడు రుణ కాలపరిమితి పెరుగుతుందా? అన్న ప్రశ్నకు.. బ్యాంకులు ఈ రేట్లను ఎలా సర్దుబాటు చేస్తాయి, కస్టమర్ ఏ ఆప్షన్ ఎంచుకుంటారన్న దానిపై ఆధారపడి ఉంటుందని మౌర్య తెలిపారు.
"వడ్డీ రేట్లు పెరిగినప్పుడు అసలు నష్టం జరుగుతుంది. బ్యాంకులు ఈఎంఐ (EMI) పెంచకుండా, సైలెంట్గా కాలపరిమితిని (Tenure) పెంచేస్తాయి. కాబట్టి వడ్డీ రేటు తగ్గినప్పుడు ఈఎంఐని అలాగే ఉంచి కాలపరిమితిని తగ్గించుకోవడం వల్ల వడ్డీ రూపంలో లక్షల రూపాయలు ఆదా అవుతాయి" అని మఖిజా సలహా ఇచ్చారు.
ఉదాహరణకు రూ.50 లక్షల హోమ్ లోన్ (20 ఏళ్ల కాలపరిమితి) తీసుకుంటే:
రేటు పెరగక ముందు: వడ్డీ 8 శాతంగా ఉంటే నెలవారీ ఈఎంఐ రూ.41,822 అవుతుంది. 20 ఏళ్లలో చెల్లించే మొత్తం వడ్డీ సుమారు రూ.50.37 లక్షలు.
కాలపరిమితి మారకపోతే: వడ్డీ 8.25 శాతానికి పెరిగితే, ఈఎంఐ సుమారు రూ.42,603కు చేరుతుంది. చెల్లించే మొత్తం వడ్డీ రూ.52.25 లక్షలు అవుతుంది.
ఈఎంఐ మారకపోతే (అత్యంత నష్టం): రేటు పెరిగినా నెలకు రూ.41,822 మాత్రమే కడుతుంటే, రుణ కాలపరిమితి 21 ఏళ్లకు పెరుగుతుంది. దీనివల్ల చెల్లించే వడ్డీ సుమారు రూ.55.33 లక్షలకు చేరుతుంది. అంటే ఒరిజినల్ లోన్పై అదనంగా రూ.4.96 లక్షల భారం పడుతుంది.
మరికొన్ని అదనపు ఛార్జీలు
కన్వర్షన్ ఫీజుపై 18 శాతం జీఎస్టీ, అదనపు అగ్రిమెంట్ కోసం డాక్యుమెంటేషన్ లేదా సర్వీస్ ఛార్జీలు, స్టాంప్ డ్యూటీ లాంటివి కూడా కస్టమర్లు భరించాలని మఖిజా సూచించారు. ఎంసీఎల్ఆర్ (MCLR) లేదా బేస్ రేట్ నుంచి ఎక్స్టర్నల్ బెంచ్మార్క్కు మారితే బ్యాంకులు వేరే ఫీజు వసూలు చేసే అవకాశం కూడా ఉంది.
వడ్డీ రేటు మార్చుకోవడం లాభమేనా?
"తక్కువ వడ్డీ రేటు వల్ల ఈఎంఐ భారం తగ్గుతుంది. కానీ, కన్వర్షన్ ఫీజులు, పన్నులు ఈ ప్రయోజనాన్ని తగ్గిస్తాయి," అని ప్రాపర్టీడ్రోన్ రియాల్టీ కో-ఫౌండర్, సీఈఓ నిఖిల్ మావలే తెలిపారు. అటు రుణం తీర్చడానికి ఇంకా ఎంత సమయం మిగిలి ఉందనే దానిపై లాభనష్టాలు ఆధారపడి ఉంటాయని శ్యామ్ గ్రూప్-ధోలేరా ఎస్ఐఆర్ డైరెక్టర్ హార్దిక్ షా పేర్కొన్నారు.
వేరే బ్యాంకుకు లోన్ బదిలీ (బ్యాలెన్స్ ట్రాన్స్ఫర్) చేసుకునే ముందు, సొంత బ్యాంకులో కన్వర్షన్ ఛార్జీల కోట్ను అడిగి సరిపోల్చుకోవాలని నిపుణులు సూచిస్తున్నారు. వేరే బ్యాంకుకు మారితే లీగల్, వ్యాల్యుయేషన్ ప్రక్రియలు మళ్లీ మొదటినుంచి చేయాలి. అదే సొంత బ్యాంకులో అయితే ప్రక్రియ సులభంగా, తక్కువ ఖర్చుతో పూర్తవుతుంది.
(గమనిక: ఈ సమాచారం కేవలం పాఠకుల అవగాహన కోసం మాత్రమే. ఏదైనా నిర్ణయం తీసుకునే ముందు ఆర్థిక నిపుణులను, మీ బ్యాంకును సంప్రదించగలరు.)