
 E-Paper


శరత్ చిట్టూరి హిందుస్థాన్ టైమ్స్ తెలుగులో డిప్యూటీ చీఫ్ కంటెంట్ ప్రొడ్యూసర్గా ఉన్నారు. 7ఏళ్ల జర్నలిజం ఎక్స్పీరియెన్స్తో ఇక్కడ బిజినెస్, ఆటో, టెక్, పర్సనల్ ఫైనాన్స్, నేషనల్- ఇంటర్నేషనల్, స్పోర్ట్స్ వార్తలు రాస్తున్నారు. 2022 జనవరిలో హిందుస్థాన్ టైమ్ తెలుగులో చేరారు. పలుమార్లు హెచ్టీ ఇన్స్టా అవార్డులు అదుకున్నారు. గతంలో ఈటీవీ భారత్లో కంటెంట్ రైటర్గా పని చేశారు. అక్కడ జాతీయం, అంతర్జాతీయం, బిజినెస్ వార్తలు రాసేవారు. ఏ అంశమైనా సరళంగా, చదివేందుకు సులభంగా ఉండే విధంగా తీర్చిదిద్దేందుకు ఇష్టపడతారు.IGNOU నుంచి జర్నలిజంలో పీజీ డిగ్రీ ఉంది. అంతకుముందు బీటెక్ పూర్తి చేశారు. కథలు చెప్పడం, రాయడంపై ఇష్టంతో ఈ రంగాన్ని ఎంచుకున్నారు. తన ఆర్టికల్స్తో ఇప్పుడు ప్రజలకు చేరువవుతున్నారు.
EPFO vs mutual fund : ఈపీఎఫ్ వర్సెస్ మ్యూచువల్ ఫండ్- సిస్టమాటిక్ విత్డ్రాయల్ ప్లాన్లో తేడాలేంటి?
ఉద్యోగ విరమణ చేసే సభ్యులకు ఈపీఎఫ్ఓ శుభవార్త అందించింది. పీఎఫ్ సొమ్మును ఒకేసారి కాకుండా నెలవారీ లేదా త్రైమాసిక వాయిదాల్లో తీసుకునేలా 'సిస్టమాటిక్ విత్డ్రాయల్ ప్లాన్' ప్రవేశపెట్టింది. ఈ కొత్త విధానం ఎలా పనిచేస్తుంది, మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీతో పోలిస్తే ఇందులో ఉన్న లాభాలేంటో ఇక్కడ తెలుసుకోండి..
Published on: Nov 22, 2026, 17:03:25 IST

Share via
Copy link
రిటైర్మెంట్ తర్వాత చేతికి వచ్చే ప్రావిడెంట్ ఫండ్ డబ్బును ఎక్కడ పెట్టుబడి పెట్టాలి? నెలవారీ ఖర్చులకు స్థిరమైన ఆదాయం ఎలా పొందాలి? అన్న ఆందోళన ఇకపై అవసరం లేదు. పదవీ విరమణ చేసే సభ్యులు తమ పీఎఫ్ ఖాతాలో జమ అయిన మొత్తాన్ని ఒకేసారి కాకుండా, క్రమబద్ధమైన వాయిదాల్లో ఉపసంహరించుకునేందుకు వీలుగా ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ ఆర్గనైజేషన్ (ఈపీఎఫ్ఓ) 'సిస్టమాటిక్ విత్డ్రాయల్ ప్లాన్' (ఎస్డబ్ల్యూపీ)ని అందుబాటులోకి తెచ్చింది.
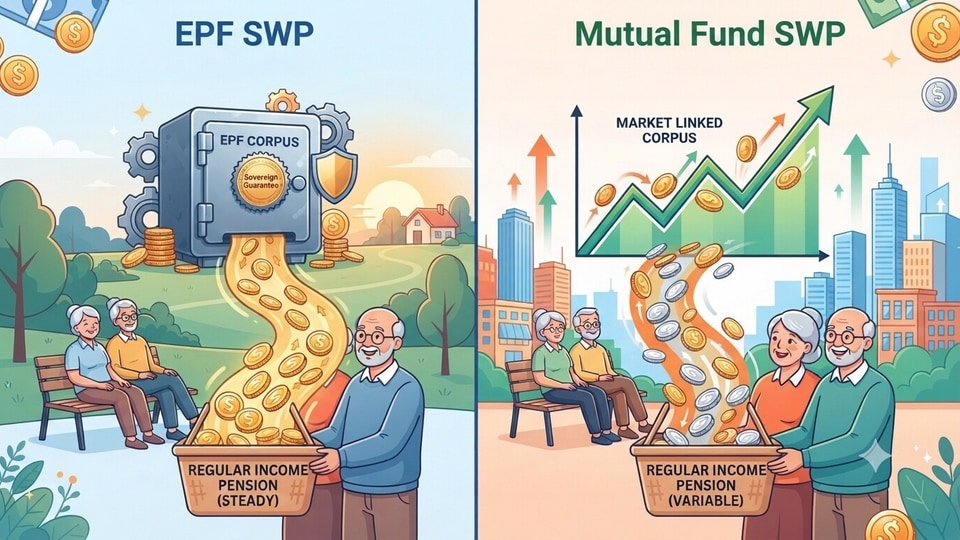
అయితే ఇప్పుడు చాలా మంది ఈ ఈపీఎఫ్ఓ ఎస్డబ్ల్యూపీకి ఇప్పటికే అందుబాటులో ఉన్న మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీకి మధ్య వ్యత్యాసాన్ని తెలుసుకోవాలని అనుకుంటున్నారు. ఆ వివరాలను ఇక్కడ డీటైల్డ్గా తెలుసుకోండి..
ఈపీఎఫ్ ఎస్డబ్ల్యూపీ ఎలా పనిచేస్తుంది? ఎవరికి వర్తిస్తుంది?
ఈపీఎఫ్ఓ ప్రకటన ప్రకారం.. పదవీ విరమణ చేస్తున్న సభ్యులు తమ ఖాతాలో పోగైన పీఎఫ్ నిధులను నెలవారీ, త్రైమాసిక లేదా అర్ధవార్షిక వాయిదాల్లో తీసుకునే వెసులుబాటు కల్పించారు. విత్డ్రా చేయగా ఖాతాలో మిగిలి ఉన్న సొమ్ముపై యథావిధిగా వడ్డీ జమ అవుతూనే ఉంటుంది. దీనివల్ల రిటైర్ అయిన ఉద్యోగులకు పెన్షన్తో పాటు అదనపు ఆదాయం సమకూరుతుంది.
ఈ పథకంలో చేరడం పూర్తిగా సభ్యుల ఇష్టాఇష్టాలపైనే ఆధారపడి ఉంటుంది; కావాలనుకుంటే తమ పూర్తి అర్హత మొత్తాన్ని ఒకేసారి తీసుకునే పాత ఆప్షన్ కూడా అందుబాటులోనే ఉంటుంది. అర్హులైన కుటుంబ సభ్యులు, లబ్ధిదారులకు కూడా ఈ సదుపాయాన్ని వర్తింపజేసే అవకాశం ఉంది. ఒకవేళ వాయిదాలు తీసుకుంటున్న సమయంలో సభ్యుడు మరణిస్తే, నామినీ లేదా ఆధారపడిన కుటుంబ సభ్యులు మిగిలిన పూర్తి మొత్తాన్ని తీసుకోవచ్చు లేదా వాయిదాల పద్ధతిని కొనసాగించవచ్చు.
"ఈ కొత్త సదుపాయం కేవలం పదవీ విరమణ చేసే సభ్యుల కోసం మాత్రమే ఉద్దేశించినది; ఉద్యోగంలో ఉండగా తీసుకునే పాక్షిక ఉపసంహరణలకు దీనికి ఎలాంటి సంబంధం లేదు," అని భిల్వారియా ఫిన్సర్వ్ భాగస్వామి అభిషేక్ భిల్వారియా స్పష్టం చేశారు. ప్రస్తుతం ఉద్యోగంలో కొనసాగుతున్న వారు నిబంధనలకు లోబడి నిర్దిష్ట అవసరాలకు మాత్రమే పీఎఫ్ డబ్బు తీసుకోగలరని, పనిచేస్తున్న ఉద్యోగులకు నెలవారీ విత్డ్రాయల్ సదుపాయాన్ని ఈ ప్రతిపాదన కల్పించడం లేదని ఆయన వివరించారు.
మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీతో పోలిస్తే ప్రధాన తేడాలు ఇవే!
మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీలో ఇన్వెస్టర్లు ఈక్విటీ, డెట్ లేదా హైబ్రిడ్ పథకాల్లో డబ్బు పెట్టి, క్రమమైన వ్యవధిలో ఒక నిర్ణీత మొత్తాన్ని విత్డ్రా చేసుకుంటారు. ఉదాహరణకు, ఒక ఇన్వెస్టర్ మ్యూచువల్ ఫండ్లో రూ. 10 లక్షలు పెట్టుబడి పెట్టి, నెలకు రూ. 10,000 ఎస్డబ్ల్యూపీ ఎంచుకుంటే, ఆ ఫండ్ సంస్థ ప్రతి నెలా అప్పటి ఎన్ఏవీ ప్రకారం రూ. 10,000 విలువైన యూనిట్లను విక్రయించి బ్యాంక్ ఖాతాకు జమ చేస్తుంది. మిగిలిన పెట్టుబడి విలువ స్టాక్ మార్కెట్ పనితీరును బట్టి హెచ్చుతగ్గులకు లోనవుతుంది. కానీ ఈపీఎఫ్ ఎస్డబ్ల్యూపీలో మాత్రం జమ అయిన పీఎఫ్ బ్యాలెన్స్ నుంచి నేరుగా నిర్ణీత మొత్తాన్ని ఇస్తారు; మిగిలిన డబ్బుపై ప్రభుత్వ ప్రకటిత వడ్డీ అందుతుంది.
ఈ రెండింటి మధ్య ఉన్న నాలుగు కీలక వ్యత్యాసాలను అభిషేక్ భిల్వారియా విశ్లేషించారు:
రాబడి : ఈపీఎఫ్ ఖాతాలో మిగిలిన నిధులపై ప్రభుత్వం ప్రకటించే స్థిర వార్షిక వడ్డీ రేటు లభిస్తుంది. మ్యూచువల్ ఫండ్ రాబడి మార్కెట్ ఒడిదుడుకులపై ఆధారపడి ఉంటుంది కాబట్టి గ్యారెంటీ ఉండదు.
లిక్విడిటీ : మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీలలో విత్డ్రా చేసుకునే మొత్తం, గడువు విషయంలో ఎక్కువ వెసులుబాటు ఉంటుంది. ఈపీఎఫ్ ఉపసంహరణలు సంస్థ నిర్దేశించిన నిబంధనలకు లోబడి సాగుతాయి.
పన్ను మినహాయింపు : ఐదేళ్ల నిరంతర సర్వీసు వంటి నిబంధనలు పూర్తి చేసుకున్న వారి అర్హత గల ఈపీఎఫ్ ఉపసంహరణలకు పూర్తి పన్ను మినహాయింపు ఉంటుంది. మ్యూచువల్ ఫండ్లలో ప్రతి విత్డ్రాయల్లోని మూలధన లాభాల భాగంపై ఫండ్ కేటగిరీ, హోల్డింగ్ కాలాన్ని బట్టి పన్ను చెల్లించాలి.
కార్పస్ నిర్వహణ : ఈపీఎఫ్ పూర్తిగా వడ్డీ ఆధారిత రాబడిని అందిస్తే, మ్యూచువల్ ఫండ్లు రిస్క్ సామర్థ్యాన్ని బట్టి డెట్, హైబ్రిడ్, ఈక్విటీ ఆప్షన్లను ఇస్తాయి.
58 ఏళ్ల తర్వాత వడ్డీ ఆగిపోయే నిబంధనకు పరిష్కారం.. ఏది ఎంచుకోవాలి?
ప్రస్తుత నిబంధనల ప్రకారం.. ఎవరైనా 55 ఏళ్లలోపు పదవీ విరమణ చేస్తే వారి ఈపీఎఫ్ ఖాతాకు 58 ఏళ్లు వచ్చేవరకు మాత్రమే వడ్డీ జమ అవుతుంది. ఒకవేళ 55 ఏళ్లు లేదా ఆ తర్వాత రిటైర్ అయితే, పదవీ విరమణ చేసిన నాటి నుంచి మూడేళ్ల పాటు మాత్రమే వడ్డీ లభిస్తుంది.
"కొత్త ఎస్డబ్ల్యూపీ ప్రతిపాదన అమల్లోకి వస్తే, తుది నిబంధనలకు లోబడి విత్డ్రాయల్ కాలంలో ఖాతాలో మిగిలి ఉన్న డబ్బుపై నిరంతరాయంగా వడ్డీ లభించే అవకాశం ఉంది. వడ్డీ ఆగిపోతుందన్న భయంతో రిటైర్ అయిన వెంటనే పూర్తి డబ్బును తీసేసుకోవాల్సిన అవసరం దీనివల్ల తప్పుతుంది," అని వైజ్ ఫిన్సర్వ్ డైరెక్టర్, చీఫ్ ఆపరేటింగ్ ఆఫీసర్ చారు పహుజా పేర్కొన్నారు.
2025-26 ఆర్థిక సంవత్సరానికి ఈపీఎఫ్ వడ్డీ రేటు 8.25 శాతంగా ఉన్న నేపథ్యంలో, ఎలాంటి మార్కెట్ రిస్క్ లేకుండా స్థిరమైన రాబడి కోరుకునే సీనియర్ సిటిజన్లకు ఈపీఎఫ్ ఎస్డబ్ల్యూపీ ఎంతో ఆకర్షణీయంగా ఉంటుందని చారు పహుజా అభిప్రాయపడ్డారు. మరోవైపు మ్యూచువల్ ఫండ్ ఎస్డబ్ల్యూపీ చెల్లింపులు మార్కెట్ పనితీరుపై ఆధారపడి ఉంటాయి. మొత్తం మీద సురక్షితమైన రాబడి, పన్ను ప్రయోజనాలు కోరుకునే తెలుగు రాష్ట్రాల ఉద్యోగులకు ఈపీఎఫ్ఓ తీసుకొచ్చిన ఈ కొత్త విధానం పదవీ విరమణ జీవితానికి ఆర్థిక భద్రతను అందిస్తుంది.


