E-Paper


ముహూరత్ ట్రేడింగ్ 2026: సంవత్ 2083 కోసం కోటక్ నియో సూచించిన 7 షేర్లు
దీపావళి పండుగ సందర్భంగా సంవత్ 2083 ముహూరత్ ట్రేడింగ్ కోసం కోటక్ నియో 7 నాణ్యమైన స్టాక్స్ను కొనుగోలుకు సిఫార్సు చేసింది. మార్కెట్ దిద్దుబాటు తర్వాత ఆకర్షణీయ వ్యాల్యుయేషన్లలో లభిస్తున్న కెమికల్స్, బ్యాంకింగ్, డిఫెన్స్, ఐటీ తదితర రంగాల షేర్ల సమగ్ర విశ్లేషణ.

 Prefer HTon Google


దీపావళి పండుగతో పాటు ప్రారంభమవుతున్న 'సంవత్ 2083' ఆర్థిక సంవత్సరంలో ఇన్వెస్టర్లకు శుభారంభం పలికేందుకు దలాల్ స్ట్రీట్ సిద్ధమవుతోంది. గత సంవత్ 2082లో విదేశీ ఇన్వెస్టర్ల నిధుల తరలింపు, అంతర్జాతీయ రాజకీయ ఉద్రిక్తతలు, ముడిచమురు ధరల పెరుగుదల వంటి కారణాలతో మార్కెట్లు తీవ్ర ఒడుదుడుకులకు లోనయ్యాయి. అయితే, ఈ మార్కెట్ దిద్దుబాటు (Correction) వల్ల నాణ్యమైన భారతీయ షేర్ల వ్యాల్యుయేషన్లు తిరిగి అందుబాటు ధరల్లోకి వచ్చాయని ప్రముఖ బ్రోకరేజ్ సంస్థ 'కోటక్ నియో' తెలిపింది.
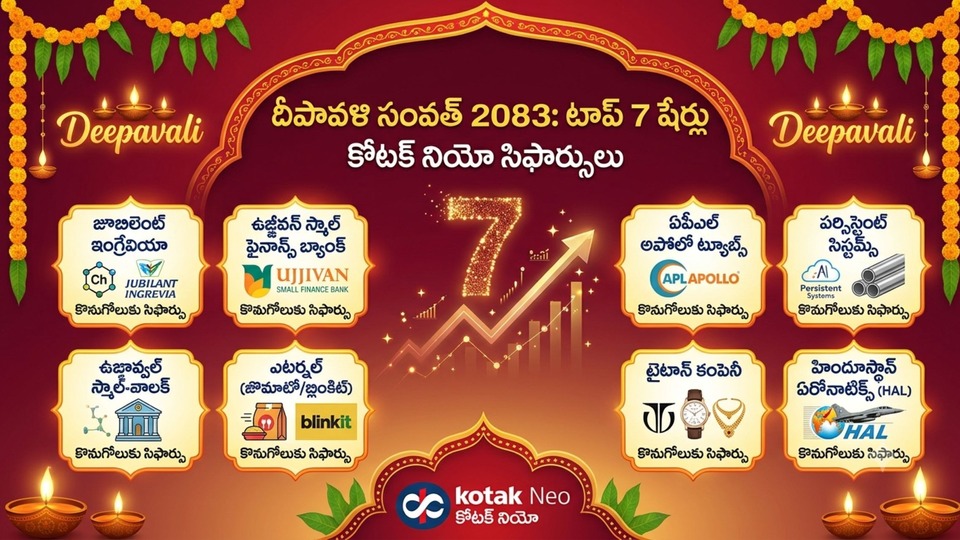
నిఫ్టీ-50 కంపెనీల సంపాదన 2027 ఆర్థిక సంవత్సరంలో (FY27) 18 శాతం, 2028 ఆర్థిక సంవత్సరంలో 13 శాతం వృద్ధి చెందుతుందని కోటక్ నియో అంచనా వేస్తోంది. ఈ క్రమంలో రాబోయే 12 నెలల్లో మెరుగైన రాబడులు ఇచ్చే అవకాశం ఉన్న 7 కీలక షేర్లను తమ దీపావళి ఇన్వెస్ట్మెంట్ నివేదిక ద్వారా సిఫార్సు చేసింది.
1. జూబిలెంట్ ఇంగ్రేవియా (Jubilant Ingrevia) - కెమికల్స్
రేటింగ్: BUY
టార్గెట్ ధర: ₹970 | ప్రస్తుత ధర: ₹558 (అంచనా రాబడి: 73.8%)
కెమికల్ రంగానికి సంబంధించి కోటక్ నియో మొదటి ప్రాధాన్యత జూబిలెంట్ ఇంగ్రేవియాకు ఇచ్చింది. మధ్యప్రాచ్య ఉద్రిక్తతలు, 'జెట్టావన్' (Zettaone) కొనుగోలు వంటి పరిణామాల వల్ల ఈ షేరు ధర కొంత పడిపోయినప్పటికీ, కోటక్ నియో దీనిపై చాలా సానుకూలంగా ఉంది. 2027 ఆర్థిక సంవత్సరంలో రూ. 750-800 కోట్ల ఇబిట్డా (EBITDA) సాధిస్తామని కంపెనీ యాజమాన్యం ధీమా వ్యక్తం చేసింది. 2027-29 ఆర్థిక సంవత్సరాల మధ్య కాలంలో ప్రత్యేక రసాయనాల విభాగం ద్వారా ప్రతి ఏటా రూ. 500 కోట్ల అదనపు ఆదాయం వచ్చే అవకాశం ఉంది.
2. ఉజ్జీవన్ స్మాల్ ఫైనాన్స్ బ్యాంక్ (Ujjivan SFB) - బ్యాంకింగ్
రేటింగ్: BUY
టార్గెట్ ధర: ₹85 | ప్రస్తుత ధర: ₹53 (అంచనా రాబడి: 60.4%)
ఉజ్జీవన్ స్మాల్ ఫైనాన్స్ బ్యాంక్ లాభదాయకత, ఆస్తుల నాణ్యత నిలకడగా పెరుగుతుండటం దీనికి సానుకూలాంశం. 2027 ఆర్థిక సంవత్సరం రెండో త్రైమాసికంలో (Q2FY27) ఈ బ్యాంక్ 20 శాతం ఆర్ఓఈ (RoE), 2.4 శాతం ఆర్ఓఏ (RoA) నమోదు చేసింది. నిరర్థక ఆస్తులు (Slippages) 1.7 శాతంగా ఉండగా, క్రెడిట్ వ్యయం 1 శాతం కంటే తక్కువకు పడిపోయింది. వార్షిక ప్రాతిపదికన రుణాలు 32 శాతం, డిపాజిట్లు 30 శాతం చొప్పున పెరిగాయి.
3. ఎటర్నల్ (Eternal - జొమాటో, బ్లింకిట్ మాతృ సంస్థ) - కన్జ్యూమర్ టెక్నాలజీ
రేటింగ్: BUY
టార్గెట్ ధర: ₹435 | ప్రస్తుత ధర: ₹344 (అంచనా రాబడి: 26.5%)
జొమాటో, బ్లింకిట్ మాతృ సంస్థ అయిన 'ఎటర్నల్', క్విక్ కామర్స్ రంగంలో వేగంగా దూసుకుపోతోంది. Q2FY27లో జొమాటో నికర ఆర్డర్ల విలువ 21 శాతం పెరగ్గా, బ్లింకిట్ 79 శాతం వృద్ధిని నమోదు చేసింది. మార్చి 2027 నాటికి 3,500కు పైగా డార్క్ స్టోర్లను విస్తరించాలని బ్లింకిట్ లక్ష్యంగా పెట్టుకుంది. 2026-29 ఆర్థిక సంవత్సరాల మధ్య కంపెనీ ఆదాయం 63 శాతం కాంపౌండ్ వార్షిక వృద్ధి రేటు (CAGR) నమోదు చేస్తుందని బ్రోకరేజ్ అంచనా వేసింది.
4. ఏపీఎల్ అపోలో ట్యూబ్స్ (APL Apollo Tubes) - బిల్డింగ్ మెటీరియల్స్
రేటింగ్: BUY
టార్గెట్ ధర: ₹2,594 | ప్రస్తుత ధర: ₹2,165 (అంచనా రాబడి: 19.8%)
దేశంలోనే అతిపెద్ద నిర్మాణ సంబంధిత స్టీల్ ట్యూబ్ల తయారీ సంస్థ అయిన ఏపీఎల్ అపోలో, 5,000కు పైగా ఉత్పత్తులను, 300 నగరాల్లో 800కు పైగా పంపిణీదారుల నెట్వర్క్ను కలిగి ఉంది. 2028 ఆర్థిక సంవత్సరం నాటికి తన ఉత్పత్తి సామర్థ్యాన్ని 5 మిలియన్ టన్నుల నుంచి 8 మిలియన్ టన్నులకు పెంచే దిశగా అడుగులు వేస్తోంది. 2026-29 మధ్య కంపెనీ ఆదాయం 16 శాతం, నికర లాభం 19 శాతం కాగర్ (CAGR) తో పెరిగే అవకాశముంది.
5. పర్సిస్టెంట్ సిస్టమ్స్ (Persistent Systems) - ఐటీ
రేటింగ్: BUY
టార్గెట్ ధర: ₹6,500 | ప్రస్తుత ధర: ₹6,048 (అంచనా రాబడి: 7.5%)
ఆర్టిఫిషియల్ ఇంటెలిజెన్స్ (AI) ఆధారిత టెక్నాలజీ వ్యయాలు పెరుగుతున్న నేపథ్యంలో పర్సిస్టెంట్ సిస్టమ్స్కు మంచి అవకాశాలు ఉన్నాయి. 'నగారో' (Nagarro) కొనుగోలు ప్రతిపాదన ద్వారా కొత్త క్లయింట్లను ఆకర్షించే వీలుంది. 2027 ఆర్థిక సంవత్సరంలో స్థిర కరెన్సీ ప్రాతిపదికన 19.9 శాతం ఆదాయ వృద్ధిని సాధించవచ్చని, 2027-29 మధ్య ఈపీఎస్ (EPS) 31 శాతం పెరుగుతుందని కోటక్ నియో పేర్కొంది.
6. టైటాన్ కంపెనీ (Titan Company) - జ్యూయెలరీ
రేటింగ్: ADD
టార్గెట్ ధర: ₹5,050 | ప్రస్తుత ధర: ₹4,436 (అంచనా రాబడి: 13.8%)
బంగారం ధరలు స్థిరంగా ఉండటం టైటాన్ జ్యూయెలరీ విభాగానికి కలిసిరానుంది. జ్యూయెలరీ విక్రయాల్లో 19-20 శాతం వృద్ధిని సాధిస్తూ, మార్కెట్ వాటాను 11 శాతానికి పెంచుకోవాలని కంపెనీ లక్ష్యంగా పెట్టుకుంది. 2026-29 మధ్య కాలంలో జ్యూయెలరీ విక్రయాలు 17 శాతం, ఈబీఐటీ (EBIT) 18 శాతం సీఏజీఆర్తో వృద్ధి చెందే అవకాశం ఉంది.
7. హిందూస్థాన్ ఏరోనాటిక్స్ (HAL) - డిఫెన్స్
రేటింగ్: ADD
టార్గెట్ ధర: ₹5,305 | ప్రస్తుత ధర: ₹4,854 (అంచనా రాబడి: 9.3%)
విమానాల తయారీ, సేవలు, ఇంజిన్ల తయారీలో హెచ్ఏఎల్ (HAL) ప్రత్యేక స్థానాన్ని కలిగి ఉంది. 2026 ఆర్థిక సంవత్సరం ముగిసే సమయానికి కంపెనీ ఆర్డర్ బుక్ రూ. 2.55 లక్షల కోట్లుగా ఉంది. ఇది రాబోయే 7 నుంచి 8 ఏళ్ల ఆదాయానికి స్పష్టమైన హామీ ఇస్తోంది. రాబోయే కాలంలో రూ. 90,000 కోట్ల విలువైన ప్రాజెక్టులు సిద్ధంగా ఉన్నాయని, తేజస్ మార్క్-2, లైట్ యుటిలిటీ హెలికాప్టర్ వంటి ప్రాజెక్టులు భవిష్యత్తు వృద్ధికి ఊతమివ్వనున్నాయని నివేదిక తెలిపింది.
(గమనిక: పైన పేర్కొన్న అభిప్రాయాలు, స్టాక్ సిఫార్సులు కేవలం బ్రోకరేజ్ సంస్థ కోటక్ నియో వ్యక్తం చేసినవి మాత్రమే. స్టాక్ మార్కెట్లో పెట్టుబడులు చేసే ముందు గుర్తింపు పొందిన ఆర్థిక నిపుణులను సంప్రదించడం శ్రేయస్కరం.)