సొంత ఇల్లు కొనుగోలు చేయడం ఒక ఎత్తయితే, 20 నుంచి 25 ఏళ్ల పాటు సుదీర్ఘంగా చెల్లించాల్సిన హోమ్ లోన్ ఈఎంఐల భారాన్ని నిర్వహించడం మరొక ఎత్తు. ఉద్యోగంలో ఎదుగుతూ, ఆదాయం పెరిగే కొద్దీ అనేకమంది రుణగ్రహీతల్లో ఒక పెద్ద సందేహం మొదలవుతుంది. ఈఎంఐ (EMI) మొత్తాన్ని పెంచి రుణాన్ని త్వరగా తీర్చేయాలా? లేక ఆ అదనపు సొమ్మును మ్యూచువల్ ఫండ్ ఎస్ఐపీ (SIP)లో ఇన్వెస్ట్ చేయాలా? ఈ రెండింటిలో ఏది ఎక్కువ ఆదా ఇస్తుందో స్పష్టమైన లెక్కలతో విశ్లేషించుకుందాం.
ఈఎంఐ లెక్కలు.. అసలు గుట్టు
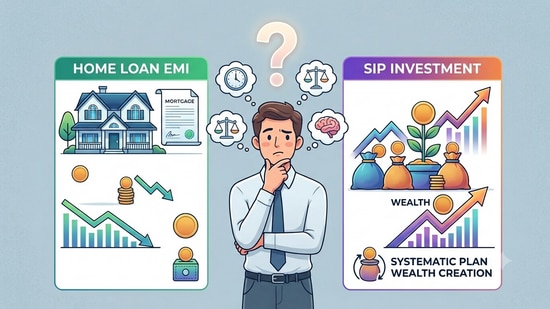
హోమ్ లోన్ ఈఎంఐలు చూసేందుకు ఒకే ఒక నెలవారీ వాయిదాగా అనిపించినా, అందులో రెండు భాగాలు ఉంటాయి. ఒకటి అసలు (Principal), రెండోది వడ్డీ (Interest). రుణం ప్రారంభ సంవత్సరాల్లో ఈఎంఐలో వడ్డీ భాగమే ఎక్కువగా ఉంటుంది. దీనిని బ్యాంకులు 'రెడ్యూసింగ్ బ్యాలెన్స్ మెథడ్' ఆధారంగా లెక్కిస్తాయి. అందుకే రుణం తీసుకున్న తొలి ఏళ్లలోనే చేసే చిన్న ప్రిపేమెంట్ కూడా సుదీర్ఘ కాలంలో భారీగా వడ్డీ భారాన్ని తగ్గిస్తుంది.
దీనిని అర్థం చేసుకోవడానికి అమన్ అనే వ్యక్తి ఉదాహరణను రెండు భిన్నమైన పరిస్థితుల్లో (Scenarios) పరిశీలిద్దాం.
సినారియో 1: ఈఎంఐ పెంచి లోన్ త్వరగా తీర్చడం
అమన్ 9 శాతం వడ్డీ రేటుతో 25 ఏళ్ల కాలపరిమితికి ₹1 కోటి హోమ్ లోన్ తీసుకున్నాడనుకుందాం. అతడి నెలవారీ ఈఎంఐ ₹83,920 అవుతుంది.
5 ఏళ్ల పాటు ఈఎంఐ సరిగ్గా చెల్లించిన తర్వాత, అమన్ తన నెలవారీ ఈఎంఐని పెంచి, మిగిలిన రుణ కాలపరిమితిని 10 ఏళ్లకు (మొత్తం 15 ఏళ్లలో లోన్ పూర్తి) కుదించగల స్థితికి వచ్చాడు. 15 ఏళ్లలోనే రుణం పూర్తయిన తర్వాత, తదుపరి 10 ఏళ్ల పాటు తను చెల్లించాల్సిన ఈఎంఐ మొత్తాన్ని మ్యూచువల్ ఫండ్ ఎస్ఐపీలో మళ్లించాడు.
ఈ విధానంలో హోమ్ లోన్పై ఆదా అయిన వడ్డీ, ఆ తర్వాత ఎస్ఐపీ ద్వారా వచ్చిన రాబడిని కలిపితే అమన్కు దక్కిన మొత్తం నికర ప్రయోజనం దాదాపు ₹1.81 కోట్లుగా ఉంటుంది.
సినారియో 2: అదనపు సొమ్మును ఎస్ఐపీలో మళ్లించడం
{{/usCountry}}ఈ విధానంలో హోమ్ లోన్పై ఆదా అయిన వడ్డీ, ఆ తర్వాత ఎస్ఐపీ ద్వారా వచ్చిన రాబడిని కలిపితే అమన్కు దక్కిన మొత్తం నికర ప్రయోజనం దాదాపు ₹1.81 కోట్లుగా ఉంటుంది.
సినారియో 2: అదనపు సొమ్మును ఎస్ఐపీలో మళ్లించడం
{{/usCountry}}రెండో పరిస్థితిలో, అమన్ తన హోమ్ లోన్ ఈఎంఐ పాత షెడ్యూల్ (25 ఏళ్లు) ప్రకారం కొనసాగిస్తూనే, ఈఎంఐ పెంచడానికి కేటాయించాలనుకున్న అదనపు సొమ్మును 6వ ఏడాది నుంచి నేరుగా ఎస్ఐపీలో ఇన్వెస్ట్ చేయడం ప్రారంభించాడు.
25 ఏళ్ల ముగిసే సమయానికి ఎస్ఐపీ ద్వారా వచ్చిన రాబడి నుంచి, బ్యాంక్కు అదనంగా చెల్లించిన వడ్డీని మినహాయించగా అమన్కు దక్కిన నికర ప్రయోజనం ₹1.8 కోట్ల నుంచి ₹2.12 కోట్ల వరకు ఉంటుంది.
ఎవరు విజేత?
ఈ రెండు ఉదాహరణలను పరిశీలిస్తే.. ఈఎంఐ పెంచకుండా ఆదా చేసిన మొత్తాన్ని ఖచ్చితంగా ఎస్ఐపీలో ఇన్వెస్ట్ చేస్తే రెండింటిలోనూ దాదాపు సమానమైన ఆదా లభిస్తుంది. అయితే, హోమ్ లోన్ కొనసాగిస్తూనే ఎస్ఐపీలో మరో కొద్ది మొత్తాన్ని అదనంగా డిపాజిట్ చేయగలిగితే, చక్రవడ్డీ (Compounding) మహిమ వల్ల ఎస్ఐపీ మార్గం ద్వారా మరో ₹30 లక్షల వరకు అదనపు లాభం పొందే అవకాశం ఉంటుంది.
పరిశీలించాల్సిన ఇతర అంశాలు
ఈ నిర్ణయం తీసుకునేటప్పుడు పన్ను అంశాలను కూడా పరిగణనలోకి తీసుకోవాలి. పాత పన్ను విధానంలో (Old Tax Regime) ఉన్నవారు హోమ్ లోన్ త్వరగా తీర్చేస్తే, ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 24(బి) కింద లభించే వడ్డీ మినహాయింపు ప్రయోజనాన్ని కోల్పోతారు. అలాగే మ్యూచువల్ ఫండ్స్పై వచ్చే లాభాలపై క్యాపిటల్ గెయిన్స్ టాక్స్ వర్తిస్తుంది.
రుణం తీసుకున్న తొలి 5 ఏళ్లలోనే ఈఎంఐ పెంచడం వల్ల వడ్డీ ఆదా ఎక్కువగా ఉంటుంది. అయితే ఈఎంఐ నిరంతరం ఎక్కువగా చెల్లించడం వల్ల కుటుంబ అత్యవసరాలకు నిధుల కొరత ఏర్పడే ప్రమాదం కూడా ఉంటుంది.
ఆర్థిక నిపుణులు ఏమంటున్నారు?
"నా అభిప్రాయంలో రుణగ్రహీతలు ఈఎంఐ పెంచడానికి బదులుగా ఆ మొత్తాన్ని ఇన్వెస్ట్ చేయడాన్ని పరిశీలించాలి. చివరికి ప్రతి ఒక్కరికీ లిక్విడిటీ (చేతిలో నగదు) అవసరం. హోమ్ లోన్ ఈఎంఐ భారం తొలి ఏళ్లలోనే ఎక్కువగా అనిపిస్తుంది. రానురాను ఆదాయం పెరిగే కొద్దీ ఆ భారం తగ్గుతూ అనుకూలమైన స్థాయికి వస్తుంది. ఈఎంఐ పెంచకుండా పెట్టుబడి పెడితే చేతిలో నగదు లభ్యత ఉంటుంది, అలాగే కావాలనుకున్నప్పుడు ప్రిపేమెంట్ చేసే అవకాశం ఎప్పుడూ ఉంటుంది. అయితే వార్షిక బోనస్లు లేదా పర్ఫార్మెన్స్ లింక్డ్ బోనస్లు వచ్చినప్పుడు వాటిని హోమ్ లోన్ ప్రిపేమెంట్ కోసం ఉపయోగించుకోవచ్చు" అని లాడర్7 ఫైనాన్షియల్ అడ్వైజరీస్ వ్యవస్థాపకుడు సురేష్ సదాగోపన్ తెలిపారు.